


El sorpasso de los coches electrificados sobre los de combustión ya tiene fecha: 2030
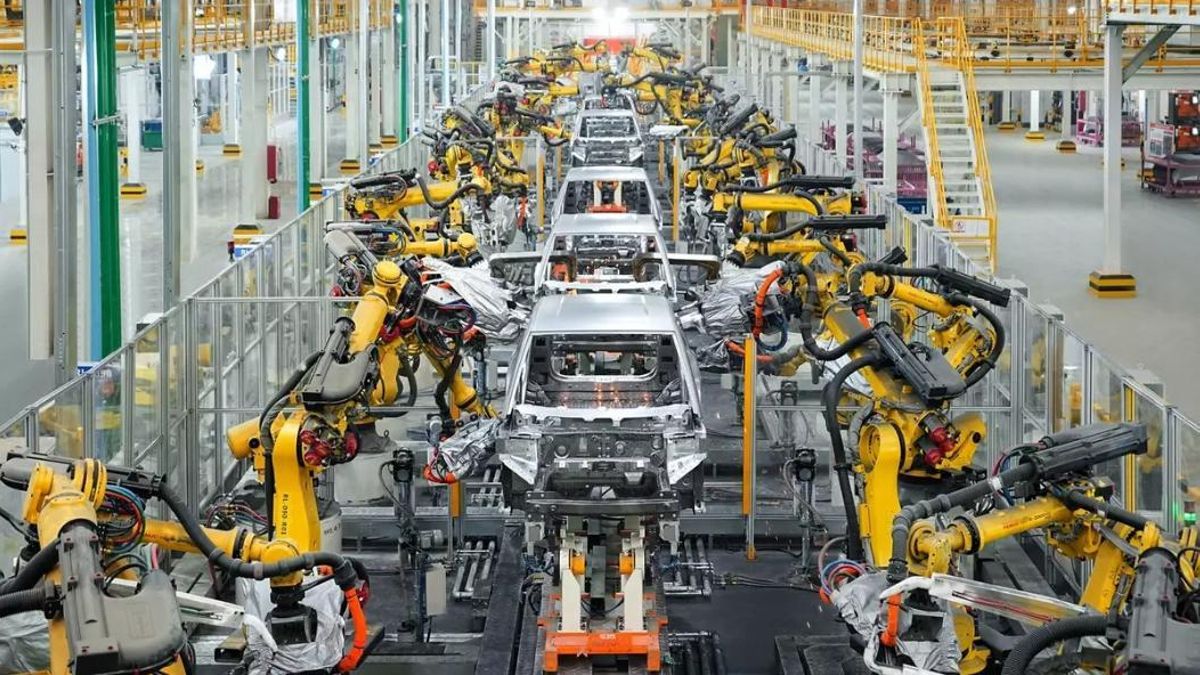
La industria mundial del automóvil pone fecha al sorpasso de los coches electrificados sobre la combustión: será en 2030. Los directivos del sector prevén que los vehículos eléctricos de batería (BEV) ganen suficiente peso durante los próximos cinco años como para que los modelos de gasolina y diésel dejen de ser mayoría en la producción mundial. Es una transformación que tendrá a China como principal acelerador, mientras Estados Unidos y otras regiones avanzarán a un ritmo más lento.
- Participa en la presentación del Barómetro Movilidad+Auto 2026 registrándote en este enlace
Esta es una de las principales conclusiones del estudio Global Automotive Outlook de PwC, elaborado a partir de una encuesta a 720 directivos de automoción de 33 países. Según sus previsiones, los vehículos de combustión interna pasarán de representar el 60% de la producción mundial actual al 41% en 2030, su mínimo histórico. Los eléctricos de batería, por su parte, elevarán su cuota del 18% al 30%.
El dato refleja un cambio profundo en el equilibrio tecnológico de la industria. Aunque los eléctricos de batería no serán todavía mayoría individualmente, el conjunto de tecnologías electrificadas y otras alternativas a la combustión ganará suficiente terreno como para situar al motor térmico por debajo de la mitad de los vehículos fabricados en el mundo.
China será el gran motor del cambio
La transición no será homogénea. China será el mercado que más rápidamente avance hacia el coche eléctrico, según PwC. Los BEV pasarán allí del 29% de la producción actual al 40% en 2030, mientras que los vehículos de combustión reducirán su peso del 43% al 29%.
Estados Unidos, en cambio, mantendrá una posición mucho más favorable a las mecánicas tradicionales. Los vehículos de combustión todavía representarán el 51% de su producción en 2030, de acuerdo con las previsiones de los ejecutivos consultados.
El cambio de propulsión será además solo una parte de la revolución que afronta el automóvil. El sector se encamina hacia un modelo en el que el valor del vehículo dependerá cada vez menos de sus componentes físicos y más del software, los servicios digitales y los datos. PwC estima que el uso de tecnologías avanzadas en la cadena de valor pasará del 47% actual al 72% en 2030.
La inteligencia artificial será una de las tecnologías decisivas. El 51% de los directivos la incluye entre las tres tecnologías más importantes para alcanzar sus objetivos estratégicos durante los próximos cinco años.
El automóvil busca nuevos clientes y rivales
El cambio también afecta al negocio. El comprador particular que acude al concesionario perderá peso como centro de la estrategia de los fabricantes. Los directivos encuestados calculan que los nuevos perfiles de clientes generarán el 33% de los ingresos en 2030, frente al 21% actual. Entre ellos ganarán protagonismo las flotas comerciales, los operadores de movilidad y las Administraciones Públicas.
Y los rivales ya no serán únicamente los fabricantes tradicionales. El 46% de los ejecutivos considera que las empresas procedentes de sectores próximos, especialmente las tecnológicas y energéticas, serán una fuente de competencia durante los próximos cinco años.
El caso de Xiaomi ejemplifica este cambio. La compañía tecnológica china entregó su primer automóvil en 2024 y alcanzó las 500.000 unidades en agosto de 2026, en una muestra de cómo las fronteras entre la industria del automóvil y la tecnológica se están difuminando.
La transformación también modificará el mapa industrial. Europa Occidental pierde peso entre las regiones con mayor potencial de crecimiento para los directivos consultados: pasa del 44% actual al 26% en 2030. Asia Meridional, en cambio, aumenta del 24% al 45%, y Asia Sudoriental, del 31% al 44%.
En este escenario, la inversión se desplazará hacia las capacidades que definirán el automóvil del futuro. El 68% de los directivos sitúa la I+D y el desarrollo de producto entre sus tres principales áreas de inversión para los próximos cinco años, por delante de fabricación y operaciones (61%) y de las plataformas digitales y la monetización de datos (45%).

0