


Los coches chinos también conquistan el Salón del Automóvil de París
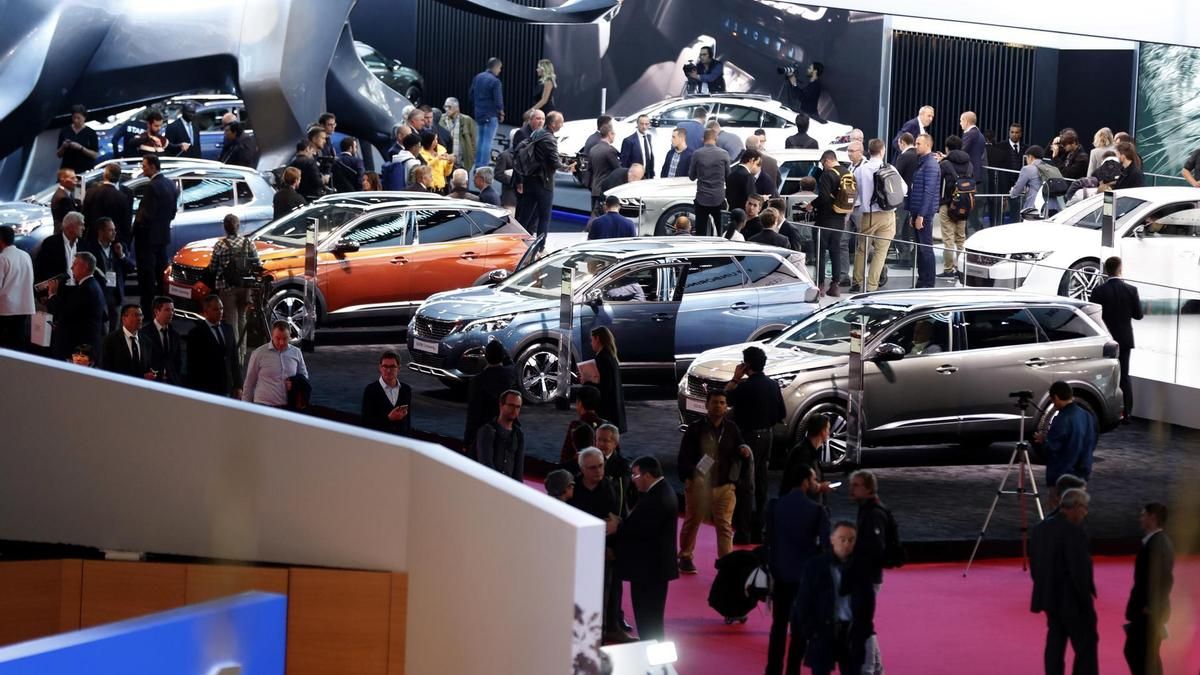
El Salón del Automóvil de París vuelve a cobrar protagonismo como escenario de la pugna por el mercado europeo. La próxima edición del Mondial de l’Auto, que abrirá sus puertas la próxima semana, reunirá a un récord de 20 marcas chinas, el doble que en la anterior edición de 2024, en una demostración del avance de los fabricantes del gigante asiático. Frente a esta ofensiva, las marcas occidentales aprovecharán la feria para presentar novedades y reivindicar su capacidad para competir en un mercado cada vez más disputado.
La delegación china combinará fabricantes ya asentados, como BYD y Chery, con marcas menos conocidas en Europa, entre ellas Aito y Avatr. Su presencia refleja una expansión que va más allá de los coches eléctricos puros: tras la imposición de aranceles europeos a los eléctricos fabricados en China, los grupos asiáticos han ampliado su oferta de híbridos enchufables y modelos de combustión para ganar terreno en otros segmentos.
La cuota de mercado confirma el cambio de escala. Según los datos de Schmidt Automotive Research citados por Reuters, las marcas chinas alcanzaron el 10,7% del mercado europeo en el segundo trimestre de 2026, frente al 5,7% de un año antes, y superaron a los fabricantes japoneses. En los híbridos enchufables, su peso en Europa occidental rebasó el 26% durante el mismo periodo, frente al 2,2% registrado dos años antes.
España es uno de los países con más penetración china al alcanzar una cuota de mercado que se acerca ya al 15%. En cambio, el peso de los coches de grupos chinos es bastante más bajo en otros países como Alemania y Francia, donde hay un dominio tradicional de los fabricantes locales.
Las cifras de matriculaciones de la Asociación Europea de Fabricantes de Automóviles (ACEA) también reflejan el crecimiento de varios grupos chinos en la Unión Europea. Entre enero y agosto, BYD registró 177.752 turismos, un 163% más que en el mismo periodo de 2025; Chery, que incluye las marcas Omoda, Jaecoo y Jetour, alcanzó 116.318 unidades, un 250,9% más, y SAIC Motor —matriz de MG y Maxus— sumó 163.707, con un avance del 19,8%. Geely llegó a 205.047 matriculaciones, un 7,8% más, mientras que Leapmotor, que opera en Europa a través de una sociedad controlada por Stellantis, elevó sus registros un 426,8%, hasta 62.508 vehículos.
Europa busca recuperar la iniciativa
La presión llega en un momento delicado para los fabricantes tradicionales. La debilidad de la demanda, los costes de la electrificación y la competencia china coinciden con ajustes industriales y laborales en grupos como Volkswagen y BMW. Además, las marcas europeas han perdido terreno en China desde la pandemia, mientras que sus rivales asiáticos buscan en Europa nuevas oportunidades ante las barreras de acceso al mercado estadounidense y la menor demanda en su país de origen.
La respuesta pasa por lanzar modelos eléctricos más asequibles y reforzar la oferta en segmentos de gran volumen. Uno de los focos de atención de la feria será la nueva interpretación del Citroën 2CV por parte de Stellantis, que se enmarca en la búsqueda de vehículos eléctricos más sencillos y económicos para competir en precio. Los fabricantes europeos también tratan de aprovechar el crecimiento chino mediante acuerdos industriales y tecnológicos, una estrategia que convive con sus peticiones de mayores garantías de competencia.
La Unión Europea, por su parte, estudia medidas que vinculen determinadas ayudas y contratos públicos a requisitos de contenido local. La industria europea reclama además que se examine la competencia de los híbridos enchufables chinos, después de que los aranceles aplicados a los eléctricos puros no hayan frenado la expansión de las marcas asiáticas en el conjunto del mercado.
La mayor presencia de fabricantes en París también ilustra la recuperación del atractivo de los salones del automóvil, que habían perdido participantes en los últimos años. La feria se convierte así en un escaparate comercial y tecnológico, pero también en una prueba de fuerza entre dos modelos industriales: el de los grupos europeos, obligados a defender su posición y acelerar la transición eléctrica, y el de los fabricantes chinos, que amplían con rapidez su oferta y su red comercial en Europa.

0