


La ambición china no tiene freno: las marcas amplían su objetivo a furgonetas, camiones y buses sostenibles
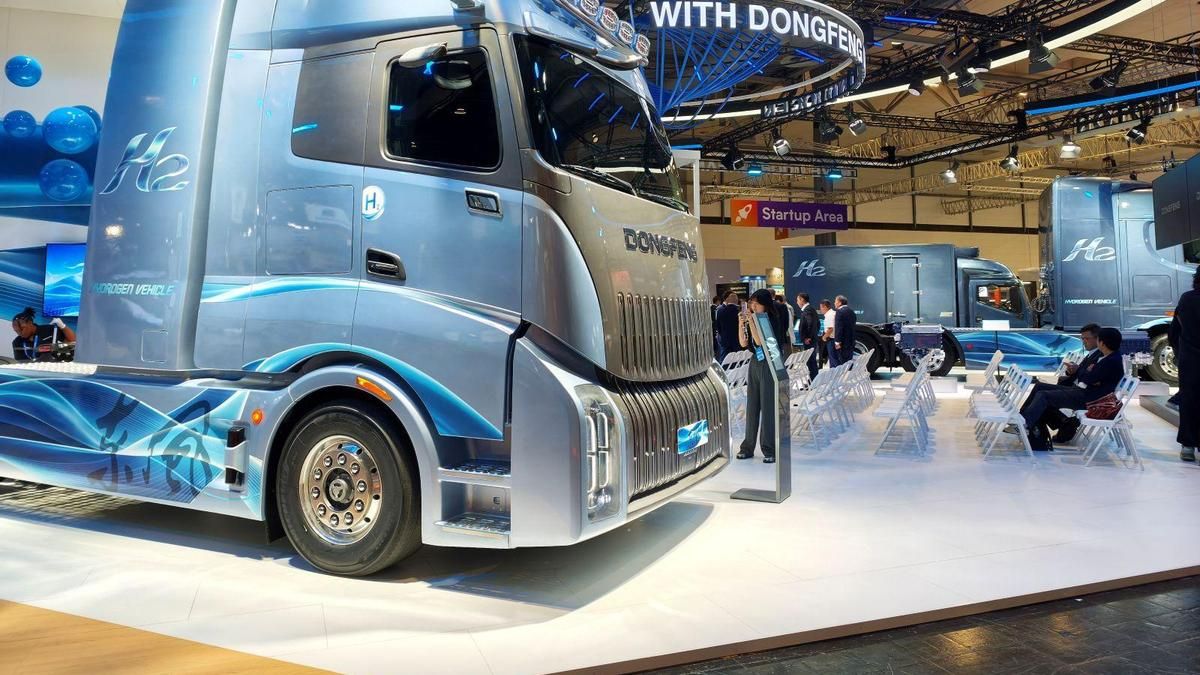
Los pabellones del Salón IAA Transportation celebrado en Hannover (Alemania) se han convertido en un escaparte del auge de los grupos chinos también en el mercado europeo de furgonetas, camiones y autobuses. En dos años, la presencia de fabricantes procedentes de China se ha multiplicado en la feria, donde conviven con unos grupos europeos que siguen de cerca el gran despliegue oriental. El crecimiento de las ventas de vehículos comerciales y pesados chinos es mucho más lento que en el caso de los turismos, aunque las furgonetas, los camiones y los buses se han convertido en el nuevo objetivo comercial de China.
El mercado español de vehículos comerciales ligeros es un ejemplo de cómo las marcas chinas ganan terreno. Foton, Maxus, Shineray, Ultrand, DFSK, Farizon y KYC han matriculado 1.750 vehículos entre enero y agosto, frente a los 1.307 registrados en el mismo periodo de 2025. Son 443 unidades más y un crecimiento del 33,9% en un mercado que, sumando los dos grandes bloques de comerciales ligeros de la estadística de Anfac, alcanza 131.633 matriculaciones hasta agosto.
La cuota conjunta de estas marcas todavía es reducida, pero ya se acerca al 1,3% del mercado. Un año antes era del 1,06%. El avance es mucho más visible en agosto, cuando las marcas chinas contabilizaron 251 matriculaciones, un 93,1% más que las 130 de agosto de 2025. Su cuota mensual se sitúa en torno al 2,2% en ese mes.
No es todavía una amenaza comparable a la que los fabricantes chinos representan en los turismos, un mercado en el que suman una cuota del 14,5% y con una fuerte progresión, pero sí una señal de que el proceso de entrada se está extendiendo a un segmento especialmente estratégico para la economía europea, relacionado con la logística.
De la furgoneta al camión eléctrico
Hannover permite comprobar hasta dónde llega esa ambición. Farizon, la marca de vehículos comerciales de Geely, presenta su Homtruck eléctrico, con una batería de 600 kWh y alrededor de 500 kilómetros de autonomía. Skyworth llega con el Z9, un camión eléctrico pesado preparado para aplicaciones de conducción autónoma de Nivel 4, mientras Sinotruk y SuperPanther avanzan en la producción europea de vehículos comerciales eléctricos.
BYD, convertido en número uno mundial en movilidad eléctrica, da también un salto en esta categoría. En Hannover presenta una gama europea de vehículos comerciales que alcanza las 44 toneladas y tiene como protagonista al ETT 44, un camión eléctrico con una batería de 651 kWh y unos 600 kilómetros de autonomía anunciada y capacidad de carga de hasta 1,5 MW. La marca no se limita a vender el vehículo: ofrece también infraestructura de carga, almacenamiento energético, gestión de energía y financiación.
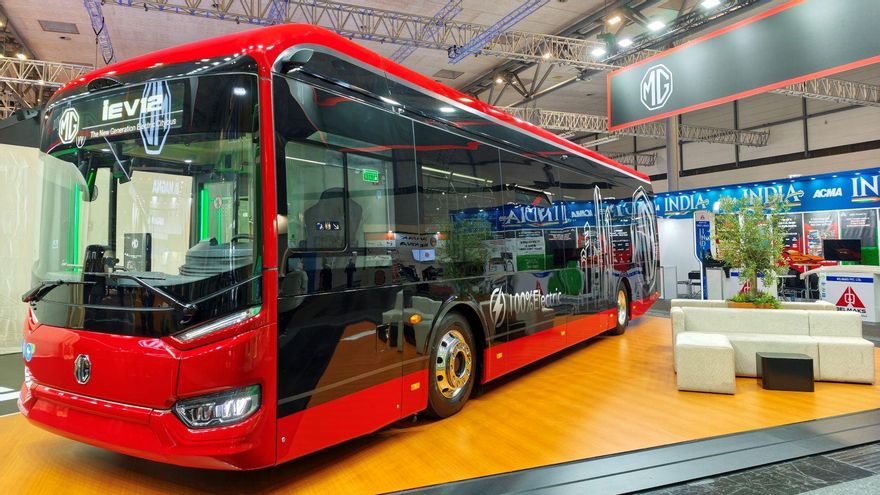
Los fabricantes chinos son conscientes de que tienen que ofrecer un ecosistema completo a los usuarios, no únicamente el camión o la furgoneta. La competencia ya no se establece solo por el precio del vehículo. Las empresas de transporte necesitan cargadores, financiación, mantenimiento, recambios, asistencia y gestión de flotas.
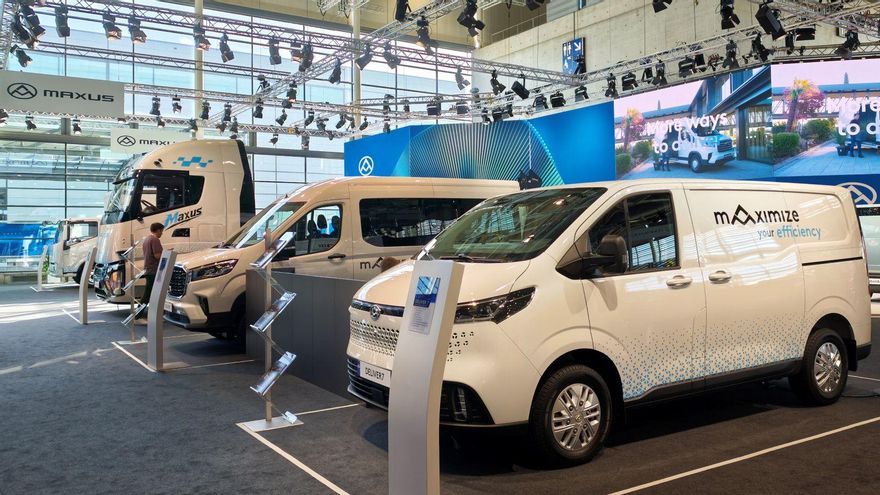
Los datos españoles muestran que algunas de estas marcas ya han conseguido construir una posición. El caso más destacado es Maxus (Grupo SAIC), que aparece tanto entre los derivados, furgonetas y pick-up como en los furgones y camiones/chasis ligeros. Entre enero y agosto suma 939 matriculaciones en estos dos bloques, frente a 885 un año antes. En agosto, la marca registró 129 unidades, frente a 50 en el mismo mes de 2025.
El salto que se observa en las matriculaciones españolas tiene su reflejo industrial en Hannover. La vicepresidenta de BYD Stella Li anunció la intención de la compañía de trasladar producción de vehículos comerciales y pesados a Europa como parte de su estrategia comercial e industrial. Además, Sinotruk ya ensambla desde marzo de este año camiones diésel y eléctricos en Austria mediante Steyr Automotive. SuperPanther también ha iniciado allí la producción en serie de su eTopas 600 eléctrico. Farizon ha construido una estructura europea de distribución y recambios, mientras SANY ya ha comenzado las entregas de camiones eléctricos en Alemania.
Una carrera tecnológica
La ofensiva china coincide con una transformación profunda del vehículo comercial europeo. En Hannover, los fabricantes tradicionales presentan camiones eléctricos capaces de superar los 600 y 700 kilómetros de autonomía. MAN eleva el eTGX hasta 660 kilómetros en su configuración 4x2 y hasta 720 kilómetros con siete baterías, mientras Renault Trucks anuncia hasta 660 kilómetros para su E-Tech T 780.
Y en el extremo más espectacular de la transformación aparece el hidrógeno. Mercedes-Benz Trucks prepara una pequeña serie del NextGenH2 Truck con más de 1.000 kilómetros de autonomía y prevé comenzar las operaciones de clientes a finales de este año. La tecnología de pila de combustible alimentada con hidrógeno líquido abre una alternativa para el transporte pesado de larga distancia, precisamente el segmento donde las baterías afrontan sus mayores exigencias.
Tesla también ha desembarcado finalmente en Hannover con el Semi europeo, con una autonomía anunciada de alrededor de 800 kilómetros. La tecnología, por tanto, ha dejado de ser el principal obstáculo. Ahora la discusión se desplaza hacia el coste de explotación, la infraestructura y la capacidad de los transportistas para amortizar estos vehículos.
Y ahí aparece una paradoja que dominó la primera jornada de la IAA. Los siete grandes fabricantes europeos de camiones —DAF Trucks, Daimler Truck, Ford Otosan, Iveco Group, MAN Truck & Bus, Scania y Volvo Group— han reclamado a Bruselas tres años adicionales, hasta 2033, para cumplir los objetivos europeos de reducción de CO₂ previstos para 2030.
La electrificación como palanca
La razón es que los vehículos ya existen, pero no se venden al ritmo necesario. Solo el 2,4% de los camiones pesados nuevos matriculados en Europa son actualmente de cero emisiones. En España, Italia y Polonia la proporción permanece por debajo del 1%, mientras Alemania alcanza el 4,3%. La industria calcula que quedarse apenas tres puntos porcentuales por debajo del objetivo de 2030 podría generar unos 2.200 millones de euros en multas, con una penalización de 4.250 euros por cada gramo de CO₂ y vehículo que exceda los límites.
La situación deja un espacio especialmente interesante para los nuevos competidores. Porque mientras los fabricantes europeos reclaman más tiempo para adaptar el mercado a los vehículos que ya han desarrollado, los fabricantes chinos llegan a Europa con la transición energética como parte central de su estrategia comercial. No tienen que sustituir una gama histórica de motores diésel. Pueden entrar directamente con vehículos eléctricos, software, baterías y soluciones digitales.
La ofensiva china en el vehículo comercial tiene además una ventaja estructural: el tamaño de su industria doméstica. China cuenta con un enorme mercado de vehículos comerciales y una cadena de suministro de baterías, electrónica y componentes eléctricos mucho más desarrollada que hace una década. Empresas como CATL forman parte ya del ecosistema que los fabricantes europeos necesitan para electrificar sus camiones.

0