

¿Te han estafado haciéndose pasar por tu banco? La justicia europea obliga a que te devuelvan el dinero
Un mensaje engañoso al teléfono, un enlace que redirige a una plataforma de pago falsa y la apariencia de estar realizando una operación con todas las garantías. Pero no es así y los delincuentes acaban robando tus claves y datos personales. Así funcionan muchas de las ciberestafas que circulan actualmente en nuestro país, con un final aterrador para la víctima: la transferencia y pérdida de una cantidad importante de dinero.
En esos casos, ¿qué derechos tiene el cliente? ¿Puede reclamar el dinero que le acaban de sustraer? ¿Tiene derecho a recuperar el dinero? ¿El banco tiene obligación de devolverlo aunque haya sido un error del usuario? ¿Puede reclamar después la entidad el reembolso? Una reciente sentencia del Tribunal de Justicia de la Unión Europea (TJUE) aclara cómo se debe proceder en estos casos.
En su resolución, el TJUE establece que una negligencia grave cometida por un cliente no exime al proveedor de servicios de pago de su obligación de devolver inmediatamente el importe de una operación no autorizada. Así que sí, tiene que devolver el dinero que se ha perdido de forma inmediata.
“No obstante, el proveedor de servicios de pago podrá reclamar posteriormente al cliente el reembolso de las pérdidas derivadas de una negligencia grave cometida por este último”, apunta el servicio de prensa del TJUE en un comunicado. El caso, que sienta jurisprudencia en el conjunto de la Unión Europea, se refiere a una clienta de un banco polaco, que fue víctima de un fraude mediante suplantación de identidad.
El estafador fingió estar interesado en la compra de un objeto puesto a la venta por la afectada en una plataforma de ventas en línea y le envió un enlace fraudulento que aparentaba proceder de dicha plataforma. Al pinchar en el enlace llegó a una página que parecía ser de su banco, introdujo sus claves y, con ellas, el estafador logró transferir a su cuenta un importe de unos 700 euros al cambio.
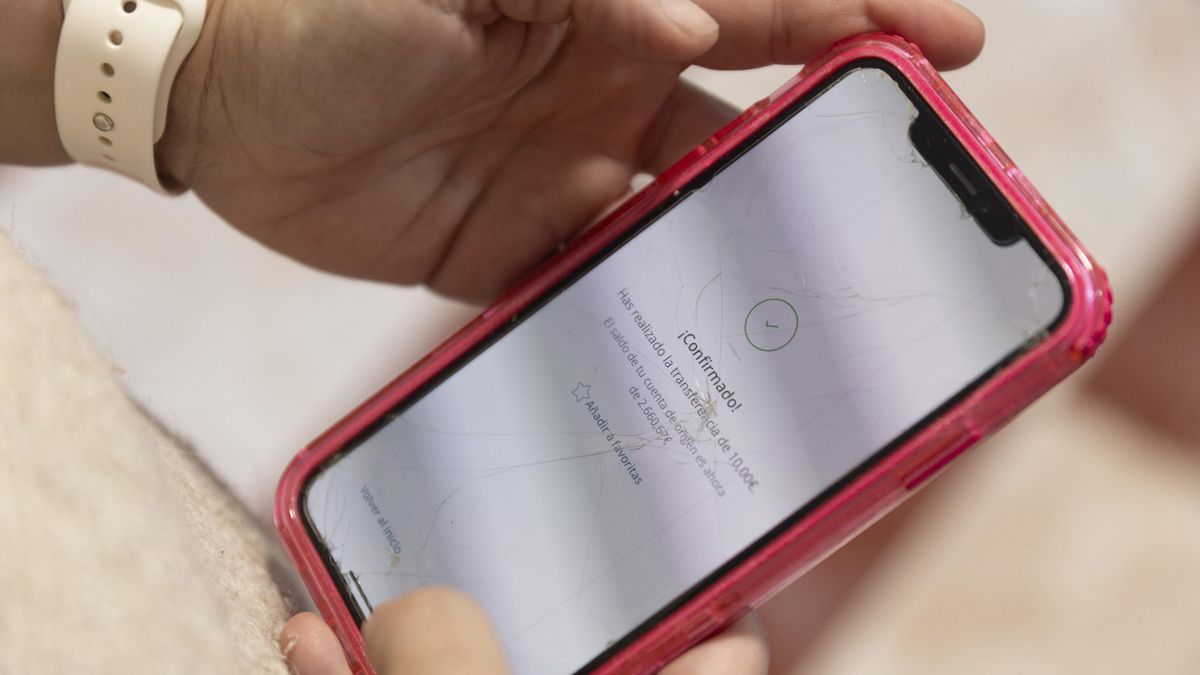
La clienta notificó al banco, pero la entidad se negó a devolver el importe de la operación de pago no autorizada, al considerar que era una negligencia grave por parte de la clienta. La mujer acudió a la justicia europea, que es la que finalmente se ha pronunciado.
El TJUE responde afirmativamente a esa pregunta prejudicial y recuerda que, en caso de operación de pago no autorizada, el proveedor de servicios de pago está en principio obligado a devolver inmediatamente el importe de la operación. Además, la sentencia establece un plazo para la entidad bancaria: a más tardar, al final del día hábil siguiente a aquel en el que haya observado o se le haya notificado la operación.
Reclamación del banco
El proveedor de servicios de pago, en este caso los bancos, están obligados a devolver inmediatamente el importe de la operación. Sin embargo, el TJUE abre la puerta a que la entidad pueda reclamar al cliente el reembolso de las pérdidas ocasionadas si demuestra que estas se deben a que, deliberadamente o por negligencia grave, incumplió las obligaciones que le incumben, como proteger la seguridad de sus credenciales de seguridad personalizadas.

0