


¿Hay sitio para tantas marcas chinas en España?
El mercado español del automóvil atraviesa una transformación que hace apenas unos años resultaba difícil de imaginar. Las marcas chinas han pasado de tener una presencia casi testimonial a competir con los fabricantes tradicionales en numerosos segmentos. Su oferta se amplía, sus matriculaciones crecen y continúan llegando nuevas firmas. Sin embargo, esta expansión plantea una pregunta cada vez más acuciante: ¿existe demanda suficiente para sostener un número cada vez mayor de competidores?
Por ahora, las cifras no apuntan a un agotamiento del mercado, a juicio de los expertos que muchas veces cuesta no poner en entredicho. Según la patronal de fabricantes Anfac, España matriculó 912.059 turismos durante los nueve primeros meses de 2026, un 6,7% más que en el mismo periodo del año anterior, aunque todavía un 5,5% menos que en 2019. En ese contexto, las marcas chinas han avanzado con mayor rapidez. Su cuota acumulada ronda ya el 15% -y el 20% en el canal de particulares-, mientras que septiembre registró uno de sus mejores resultados.
La evolución de los principales fabricantes confirma la intensidad de esta expansión. Hasta septiembre, MG había matriculado 34.398 turismos, prácticamente los mismos que BYD, con 34.384 unidades. Omoda y Jaecoo, pertenecientes al grupo Chery, sumaban conjuntamente otras 29.475 matriculaciones, en tanto que Leapmotor superaba las 6.100. También han comenzado a adquirir volumen marcas como Changan y Geely, que amplían una oferta cada vez más diversa.
Sin embargo, el crecimiento se distribuye de manera muy desigual. Según un recuento elaborado a partir de los datos de la DGT, 27 marcas con sede en China habían matriculado algún turismo en España durante los últimos 12 meses. De ellas, MG, BYD, Omoda y Jaecoo concentraban cerca del 85% de las ventas. En el extremo contrario, numerosas enseñas apenas alcanzaban unos pocos centenares de unidades, una diferencia que no permite anticipar su futuro, pero que revela la distancia existente entre las compañías consolidadas y aquellas que todavía buscan hacerse un hueco.
El fenómeno se reproduce a escala europea. Jato Dynamics calcula que las matriculaciones de fabricantes chinos pasaron de poco más de 50.000 vehículos en 2020 a cerca de 700.000 en 2025. Sus previsiones para 2026 superan los 1,3 millones de unidades, y la oferta disponible rebasa ya los 200 modelos. La rapidez de esta expansión contrasta con un mercado europeo cuyo crecimiento sigue siendo, digamos, moderado.
Parte de la explicación de este fenómeno se encuentra en la propia China, donde la competencia entre fabricantes ha alcanzado una intensidad extraordinaria. La Agencia Internacional de la Energía señala en su Global EV Outlook 2026 que la producción china de automóviles eléctricos superó ampliamente la demanda doméstica durante 2025. La presión sobre los márgenes está impulsando la búsqueda de nuevos mercados, y las exportaciones de eléctricos se duplicaron ese año hasta superar los 2,5 millones de unidades.
Esta situación también está acelerando la reorganización de la industria china. Según AlixPartners, de los 30 fabricantes especializados en vehículos de lo que allí llaman nuevas energías que analizó la consultora, únicamente tres consiguieron beneficios durante todo 2025. Sus previsiones apuntan a que solo siete de esas compañías alcanzarán el equilibrio económico en 2030. El escenario contempla una progresiva concentración del sector mediante adquisiciones, integraciones o salidas del mercado.
Aunque estas estimaciones se refieren fundamentalmente a China, sus consecuencias bien podrían trasladarse a Europa. Mantener una marca en distintos países exige mucho más que disponer de vehículos competitivos. Requiere también inversiones comerciales, servicios de asistencia, suministro de recambios y una estructura financiera capaz de sostener la actividad. Un fabricante puede alcanzar cierta notoriedad con unos pocos modelos, pero convertir esa presencia inicial en un negocio rentable constituye un desafío diferente.
Ya hubo alguna ‘víctima’
El panorama se dibuja especialmente delicado en un mercado como el español, donde los márgenes de distribución son reducidos. Según Faconauto y Snap-on Business Solutions, la rentabilidad antes de impuestos de los concesionarios se situó en el 1,69% de la facturación durante el primer semestre de 2026. Aunque el porcentaje mejora respecto al año anterior, ilustra la importancia del volumen de ventas y de la actividad de posventa para sostener las redes comerciales.
También el mercado de ocasión introduce elementos que conviene considerar. Un estudio de Ganvam-DAT publicado en 2025 señalaba que los automóviles de marcas chinas conservaban, de media, el 60,7% de su valor inicial después de tres años, frente al 65,5% de las marcas generalistas tradicionales. La diferencia responde a diversos factores, entre ellos la composición de la oferta por motorizaciones, pero recuerda la relevancia de generar confianza en el producto y garantizar su mantenimiento a largo plazo.
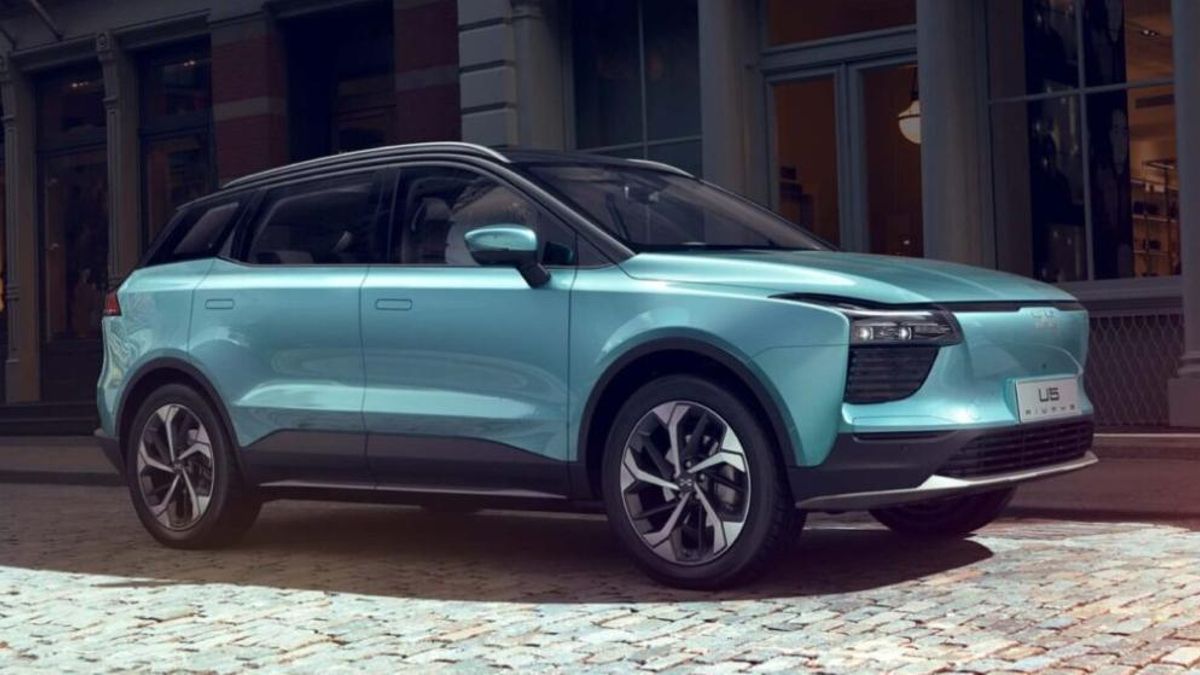
Europa cuenta, además, con precedentes de proyectos comerciales que no han conseguido consolidarse. Jato recuerda el caso de Aiways, una de las primeras marcas chinas que desembarcó en el continente y cuya presencia se redujo drásticamente -en España, de hecho, ya no está disponible- tras atravesar dificultades financieras y productivas. Su trayectoria demuestra que una entrada temprana en el mercado no garantiza el éxito, aunque tampoco permite establecer paralelismos automáticos con otros fabricantes.
La eventual reorganización de la oferta no afectaría necesariamente solo a las nuevas marcas chinas. Las tradicionales también afrontan una competencia creciente en precios y tecnología, junto con elevados costes de transformación industrial. En este contexto, las decisiones sobre qué modelos comercializar, dónde invertir o en qué países mantener una presencia directa pueden adquirir tanta importancia como las propias cifras de ventas.
El escenario que dejan ver los datos no es, por tanto, el de una retirada generalizada de los fabricantes chinos, cuya cuota europea previsiblemente seguirá aumentando, sino el de una posible selección entre competidores. Algunas marcas podrían ganar escala mientras otras reducen su actividad, buscan alianzas o abandonan determinados mercados sin que ello implique necesariamente su desaparición como fabricantes.
España continúa inmersa en una fase expansiva, con más modelos y alternativas para quienes compran un automóvil. Pero la multiplicación de la oferta no garantiza que exista espacio comercial para todos. La verdadera incógnita ya no es si las marcas chinas han llegado para quedarse, sino cuántas de las que hoy compiten, junto con sus rivales tradicionales, conseguirán mantenerse a flote y ser viables cuando termine esta primera etapa de expansión.
De esa incertidumbre deriva necesariamente otra, y es cuántas marcas de las de toda la vida resistirán el embate y cuáles otras que demostraron poderío en el pasado -y pensamos aquí especialmente en algunas marcas también asiáticas, pero no chinas sino más bien japonesas- abandonan Europa para centrar su actividad en mercados donde gozan de más recursos para seguir siendo competitivas.
