

¿Son las bonificaciones a los propietarios un “regalo fiscal” al especulador?
El Gobierno da forma a los últimos flecos de un Real Decreto-Ley que le permita coger aire tras el desahucio de Maricarmen, la anciana de 87 años expulsada de su hogar por la compañía Urbagestión y que se ha convertido en el símbolo de la crudeza de la crisis de la vivienda. El Ejecutivo trata de atar a todos sus socios parlamentarios y, en concreto, prevé incluir en ese texto bonificaciones fiscales para propietarios y, también, inquilinos. Lo primero es una exigencia de Junts, cuyo concurso es necesario para que salga adelante la ley. Y lo segundo sería un notable cambio de rumbo tras más de una década sin ayudas fiscales estatales a este colectivo.
El paquete fiscal, que el Ministerio de Vivienda negocia contra reloj, prevé bonificaciones para “rebajar el esfuerzo económico de manera inmediata” de los inquilinos. Y también ventajas fiscales “para quienes bajen el precio del alquiler”, con el objetivo de incentivar los recortes en los precios. En concreto, ampliando la deducción sobre esos ingresos hasta el 100%, de acuerdo con el borrador al que ha tenido acceso elDiario.es, en determinados supuestos.
Entre el decálogo de medidas, indican fuentes del Gobierno, se incluye a los pisos turísticos en el perímetro del IVA, la bajada de este impuesto para la construcción de vivienda protegida con calificación permanente y ayudas a la compra de una primera vivienda para “las personas que quieren adquirir un piso, pero no tienen ahorros”.
A falta de conocer la letra pequeña definitiva, los “regalos fiscales” a los propietarios, como se ha definido a estas medidas desde la izquierda del PSOE, han levantado una importante polvareda. Porque, si alguien se ha beneficiado durante más de una década de estos beneficios tributarios, son precisamente los tenedores –grandes o pequeños– de vivienda.
“En la práctica, el inquilino no dispone hoy de ningún beneficio fiscal estatal”, explica Xavier Rupert, socio del despacho especialista en fiscal Lullius Partners, ya que “la deducción por alquiler de vivienda habitual se suprimió en 2015 y solo sobrevive, en régimen transitorio, para contratos firmados antes de esa fecha”. Sí existen algunos beneficios a nivel autonómico, que cada gobierno regional regula por su cuenta.
Una deducción del 10% sobre el pago del alquiler
Según datos recopilados por el sindicato de técnicos de Hacienda Gestha, y con datos de la última estadística del IRPF, solo 121.573 inquilinos se benefician en la actualidad del régimen transitorio de esa deducción estatal, con un coste medio de 212 euros y una factura para el Estado de 25,7 millones. “Teniendo en cuenta que el INE estima que un 20,4% de los hogares viven de alquiler, parece que el Gobierno de España podría realizar un esfuerzo mayor para facilitar el acceso”, indica su secretario general, José María Mollinedo.
El borrador del Real Decreto-Ley que valora el Gobierno plantea una deducción para aquellos jóvenes que residan en zonas tensionadas con ingresos anuales inferiores a 33.007,20 euros. En concreto, podrán deducirse hasta el 10% de lo que han pagado por el alquiler de su vivienda habitual, hasta un tope máximo de 11.630 euros anuales, en el caso de que los ingresos se sitúen por debajo de 23.007,20 euros al año.
Frente a la poca generosidad con las personas que viven de alquiler, la política española de los diez últimos años ha colmado de beneficios fiscales a propietarios. “Tienen incentivos importantes”, apunta Rubén Gimeno, director del servicio de estudios del Registro de Asesores Economistas Fiscales (REAF) del Consejo General de Economistas. “Con carácter general, los nuevos contratos firmados a partir del 26 de mayo de 2023 [un día después de publicarse y entrar en vigor la Ley de Vivienda] tienen reducciones del 50%, pero puede subir al 60, al 70 o incluso al 90% si cumplen determinadas condiciones. Por ejemplo, si la vivienda está en una zona tensionada y el propietario firma un nuevo contrato que reduce la renta en más del 5%”, señala. Pero Rupert matiza que estos últimos tramos “son, sin embargo, de alcance muy reducido, porque dependen de que la comunidad autónoma declare zonas tensionadas y varias gobernadas por el PP han optado por no hacerlo”.
Mollinedo, de Gestha, compara esos poco más de 120.000 inquilinos que gozan de una deducción estatal con los 2,2 millones de propietarios que disfrutan del beneficio fiscal por alquilar, con un alivio medio de 3.006 euros y una reducción total de 6.725 millones de euros. “Esta gran diferencia da una clara idea de la apuesta de los gobiernos de España en la última década por favorecer fiscalmente a los propietarios que pongan sus inmuebles en alquiler”, dice el técnico de Hacienda. “Visto el resultado en el alza de los precios del alquiler, no parece que la medida tributaria generalizada haya sido eficaz para contener los precios”, concluye.
De cada 100 euros, los caseros pagan 24 por los alquileres
De los datos de la Estadística de viviendas declaradas en el IRPF correspondientes a 2024, los últimos publicados, los propietarios españoles declararon a la Agencia Tributaria ingresos procedentes del alquiler de vivienda habitual por valor de 21.000 millones. Una vez aplicadas las deducciones de gastos (9.300 millones, por amortizaciones, intereses de la hipoteca, seguros, o gastos de comunidad) y ese ‘regalo’ por alquilar una vivienda habitual (6.631 millones), el montante sobre el que pagan –se incluye en su base imponible–se queda en poco más de 5.050 millones de euros. De cada 100 euros que ingresan, apenas tributan por 24 euros.
Ese tratamiento más favorable de las rentas procedentes del alquiler para los caseros también se traduce en que el tipo efectivo que soporta un propietario es, potencialmente, mejor que el de un asalariado. Un trabajador con un sueldo bruto de 30.000 euros paga 4.926 euros de IRPF. Un casero que percibe 20.000 euros procedentes de su trabajo al año y percibe 10.000 euros de alquiler tributa prácticamente la mitad: 2.700 euros.
Como se puede ver en el gráfico siguiente, que es interactivo, si un trabajador ingresara 100.000 euros brutos, eso supondría contribuir con 32.119 euros al fisco. Si esa misma cuantía procediera íntegramente del alquiler, apenas abonaría 5.434 euros.
Los datos muestran el caso de un contribuyente que presenta la declaración individual, sin hijos ni otras personas a cargo, menor de 65 años y sin discapacidad. Se usa la escala general del impuesto. Para los gastos deducibles de los caseros, se usa la media que declararon en 2024, el 44,5 % de lo que cobraron. La reducción aplicada es la general, del 50%, aunque puede ser mayor si se cumplen una serie de condiciones.
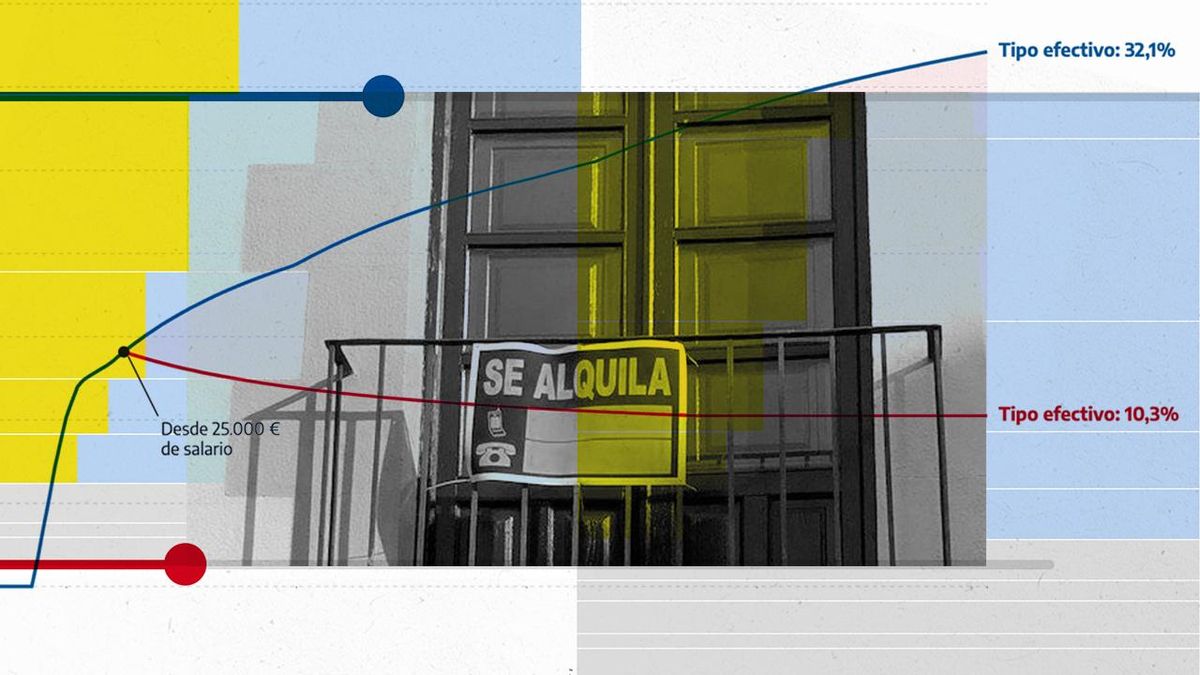
Esa brecha en el tipo efectivo se ve claramente en este otro gráfico: partiendo de un sueldo bruto de 25.000 euros, si un trabajador aumentara sus ingresos hasta los 100.000 euros brutos, su tipo efectivo sobre el IRPF –que, recordemos, es progresivo– se situaría en el 32,1%. Si los 75.000 euros restantes procedieran de rentas del alquiler, el tipo progresivo decaería hasta colocarse en el 10,3%. Es decir, pagaría proporcionalmente menos que el asalariado del punto de partida (14,3%).
Gimeno apunta que, en comparación, “sí existe cierta descompensación” entre caseros y aquellos que viven de alquiler. “Creo que tendría sentido reforzar algún incentivo para el arrendatario, especialmente para rentas medias y bajas, pero siempre cuidando que no termine trasladándose al precio del alquiler”, advierte el experto del REAF.
Precisamente este es uno de los aspectos que destaca el investigador de Funcas Ignacio Ezquiaga, especializado en el sector inmobiliario. “Las ayudas directas o fiscales por alquilar pisos antes vacíos son positivas siempre que estén condicionadas a que la renta resulte asequible al hogar inquilino. De lo contrario no hacen sino avivar el fuego del ascenso de precios”, defiende.
Tampoco lo comparte Pablo Feu, abogado especializado en vivienda y uno de los impulsores de la prohibición de compra especulativa de casas: “Para que salga a cuenta, la rebaja fiscal tiene que vencer el beneficio del mercado. Lo que tiene que vencer es que salga más a cuenta que el incremento exponencial de los precios de mercado mes a mes o año a año, y eso en España es imposible”. “Es un error de libro”, dice.

0