

La espiral de deuda en la que se ahoga Francia puede contagiar a Europa
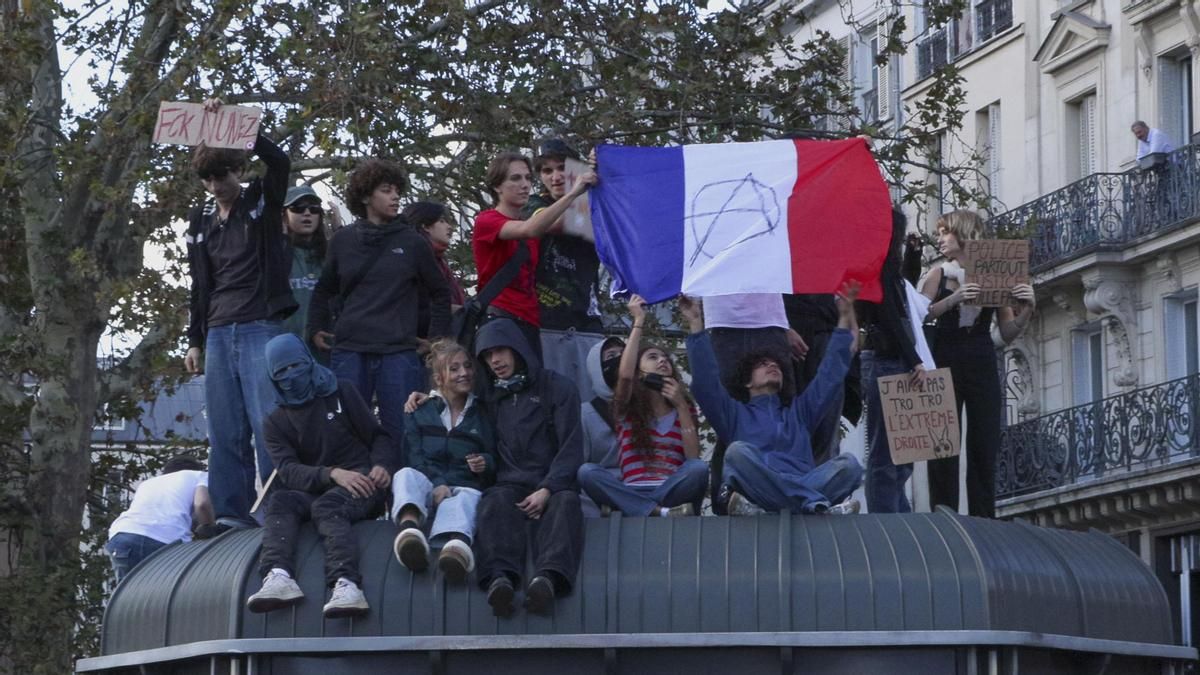
No solo están ardiendo las calles en Francia por la protesta estudiantil. El país ha entrado en una espiral destructiva donde se entremezclan las turbulencias del mercado de deuda con la incertidumbre política ante las elecciones que tienen como fecha el abril del próximo año. La deuda francesa ha alcanzado el 119% del PIB en el segundo trimestre de 2026, algo más de 3,6 billones de euros, mientras que el Gobierno ha admitido que el déficit va a superar el 5% del PIB este año y las previsiones marcan un pobre crecimiento económico del 0,5%. Con este cuadro, el Ejecutivo de Emmanuel Macron ha anunciado medidas de recortes para enfriar a los mercados, sin embargo, los inversores están saliendo apresuradamente con la venta de bonos del Estado francés ante la desconfianza de que a pocos meses de un proceso electoral se aprueben medidas presupuestarias relevantes. Un problema añadido es la capacidad de contagio al resto de los países de Europa.
Los mercados son despiadados y al igual que en la crisis de 2008 se enzarzaron con los países del sur de Europa a los que se definió como PIIGS (cerdos, acrónimo en inglés para Portugal, Irlanda, Italia, Grecia y España), ahora las siglas elegidas responden a FROGS (French Oversized Government and Social Security o Estado y sistema de seguridad social sobredimensionados en Francia), como ha definido Rexecode, un centro de estudios económicos con sede en París, a la crisis que sufre su país.
El primer ministro francés, Sébastien Lecornu, propuso un paquete presupuestario para el próximo año donde se incluían recortes y subidas de impuestos por valor de 43.000 millones, con medidas muy respondidas socialmente como frenar la revalorización de las pensiones o una congelación temporal del sueldo de los funcionarios. A pesar de estos anuncios, el diferencial entre el bono alemán y francés, es decir, la prima adicional que exigen los inversores por la deuda francesa sobre la alemana ha alcanzado los 150 puntos esta semana, el nivel más elevado desde la crisis de deuda de la zona euro que en 2012 llevó al entonces presidente del BCE Mario Draghi a lanzar su famoso “What ever it takes” para calmar a los mercados.
Lo que le cuesta a Francia financiarse ya supone la mayor partida de gasto del Estado, por delante de la educación y la defensa. Ronald Temple, estratega jefe de mercados de Lazard, explica que la ratio deuda/PIB del país “parece destinada a aumentar aún más” y, “para agravar la situación”, el compromiso de aumentar su gasto en defensa del 2,2% del PIB en 2025 “sugiere que cumplir los futuros objetivos presupuestarios será aún más difícil si no se llevan a cabo importantes reformas estructurales”. El economista de BNP Paribas, Stéphane Colliac, ha comentado en un informe que Francia no cumplió con sus objetivos presupuestarios en tres años entre 2023 y 2026.
“Un lastre para el euro”
La preocupación crece ante el posible contagio al resto de Europa. Anthony Willis, economista senior de Columbia Threadneedle, plantea que “aunque Francia ha sido el detonante inmediato, el movimiento refleja un desafío más amplio para los mercados financieros: la incertidumbre sobre la inflación, la inestabilidad política y los elevados déficits presupuestarios están ejerciendo una presión renovada sobre los bonos soberanos”. La cuestión es que la pérdida de confianza en las finanzas públicas de un país como Francia, una de las mayores economías de la zona euro, pueda provocar también una caída de los bonos de otros Estados.
Un informe de Goldman Sachs revela que “la vulnerabilidad del euro al estrés en el mercado de deuda soberana todavía existe, con un claro punto de contagio de los bonos franceses a la deuda de la periferia desde el 1 de octubre, lo que ha acelerado la depreciación del euro”. En el mismo sentido, Thu Lan Nguyen, analista de Commerzbank, explica que “las preocupaciones sobre la sostenibilidad de la deuda pública de Francia se están extendiendo. Ahora también han empezado a lastrar al euro, que se había mantenido más o menos al margen de la turbulencia en los mercados de bonos en los últimos meses”. El euro ha caído frente a la moneda estadounidense hasta un mínimo de valor de 1,12 dólares por euro, su peor cotización desde 2024.
“El hecho de que la moneda común esté ahora bajo presión sugiere, por un lado, que los mercados perciben una probabilidad cada vez mayor de que el BCE tenga que intervenir después de todo. Por otro lado, indica crecientes dudas de que las herramientas diseñadas específicamente para tal escenario sean suficientes para contener el problema. En cambio, los mercados parecen estar cada vez más preocupados por que el BCE se vea finalmente obligado a adoptar una postura de política monetaria más acomodaticia y persistente para aliviar la presión sobre los rendimientos de los bonos a largo plazo”, añade el analista del segundo banco de Alemania.
Posible intervención del BCE
Patrick Artus, analista de Natixis, advierte de que “la ratio de deuda pública de Francia no está bajo control: para estabilizarla sería necesario pasar de un déficit primario (excluidos los pagos de intereses) cercano al 3% del PIB a un superávit primario superior al 3% del PIB”. Con esta premisa, apunta que uno de los escenarios posibles sea el de la intervención del BCE.
“Con una ampliación continuada del diferencial de tipos de interés entre Francia y los demás países europeos, sin que se produzca una crisis abrupta de deuda. Llegado un determinado momento, a medida que aumentara el diferencial, Francia tendría que recurrir al BCE para obtener ayuda con el fin de financiar sus déficits públicos a un tipo de interés más bajo. Normalmente, el BCE impone condiciones para recurrir al Instrumento para la Protección de la Transmisión (TPI). Sin embargo, dado el peso económico de Francia, no es seguro que estas condiciones fueran muy estrictas. Aun así, exigirían una corrección inicial del déficit primario”, explica Artus.
De hecho, la presidenta del BCE, Christine Lagarde, tuvo que señalar, sin nombrar a Francia, que la institución monetaria “tiene instrumentos para actuar contra dinámicas injustificadas y desordenadas de los mercados que amenazan una transmisión suave de la política monetaria, sujetos a criterios claros de elegibilidad” durante una reunión este jueves con los ministros de finanzas de los 21 países del euro.
El TPI es una herramienta de política monetaria para mantener bajo control dinámicas dañinas en el mercado de deuda europea que, entre otras cosas, permite la compra de títulos públicos de deuda y así rebajar la prima de riesgo si se desboca, aunque se exige a los países políticas contundentes en recortes y disciplina fiscal en caso de su aplicación.
Voces contra la subida de tipos
Donde empiezan a surgir voces críticas es con la última subida de los tipos de interés. Los analistas de XTB recuerdan que “el BCE ya los subió en julio de 2008, meses antes del colapso de Lehman Brothers, y volvió a hacerlo en abril y julio de 2011, en plena crisis de deuda europea. Fueron decisiones que, vistas con perspectiva, resultaron difíciles de defender. La situación de 2026 vuelve a ser incómoda: si la inflación procede en buena medida de un encarecimiento de la energía, ¿hasta qué punto conviene seguir elevando los tipos cuando la deuda pública y los bancos ya muestran señales de tensión? Creemos que el BCE se ha vuelto a equivocar”.
Por otro lado, hay otra fuente de contagio a través de la exposición de los bancos europeos a la deuda francesa. “La tensión en la deuda francesa empieza a pasar factura a la banca europea. El mercado vuelve a poner el foco en una conexión especialmente delicada: cuando aumenta la desconfianza hacia un Estado, también pueden sufrir los bancos que poseen su deuda y se financian bajo su influencia. Un mecanismo que recuerda a la crisis de deuda de la eurozona, aunque las caídas actuales no bastan para anticipar un episodio de aquella magnitud”, puntualizan los analistas de XTB.
François-Louis Michaud, presidente de la Autoridad Bancaria Europea (ABE), afirmó que era necesario reforzar la vigilancia de las carteras de deuda pública de los bancos. Según cifras de la propia ABE, a finales de 2025, los bancos europeos tenían más de 4 billones de euros en deuda soberana, el 13 % de sus activos. En un intento de tranquilizar a los mercados, Michaud aseguró que “por ahora, no se ve que los bancos estén sufriendo las consecuencias de lo que está ocurriendo”.

0