

La parte del PNV del Gobierno vasco saca la cabeza en la crisis de la vivienda y hace balance de GazteAval, los avales a la compra
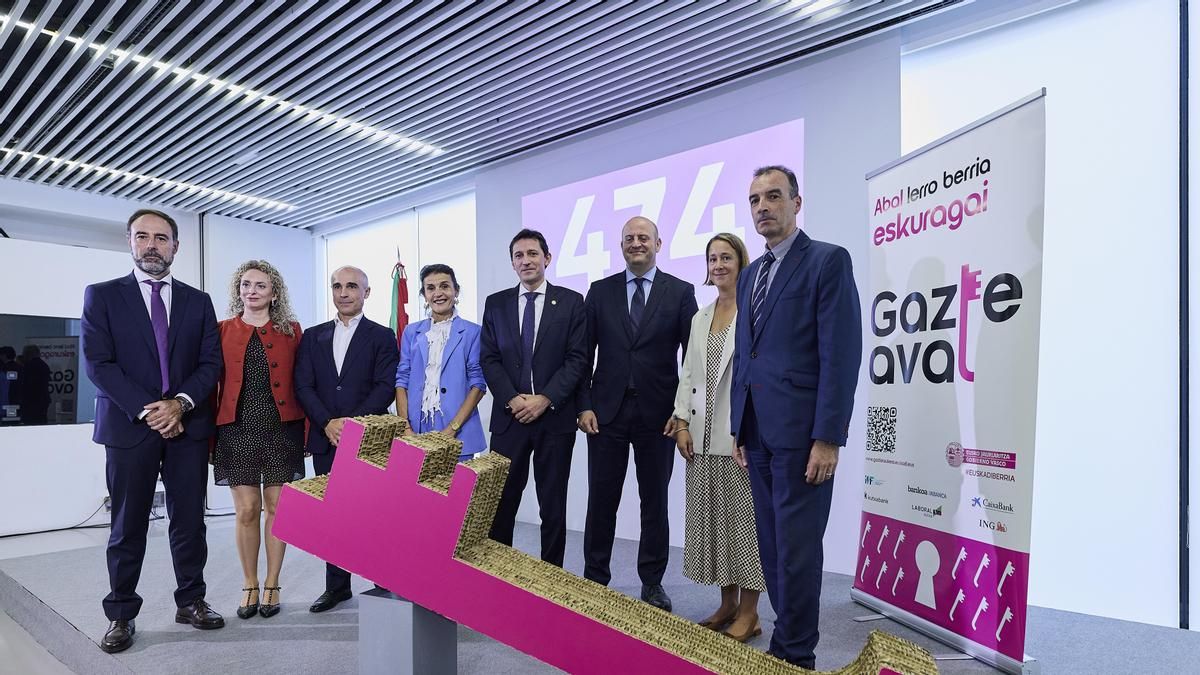
Justo el día en el que todas las miradas están puestas en la vivienda y en el debate en el Congreso sobre los decretos aprobados por el Gobierno de Sánchez, el Gobierno vasco —la parte del PNV— ha puesto en valor una de las medidas que arrancaron el pasado año y que supone avalar la compra de pisos para jóvenes. Según los datos que han aportado, el programa GazteAval ha facilitado durante su primer año de funcionamiento el acceso a la primera vivienda habitual a 474 jóvenes en Euskadi. En total se han destinado 10,8 millones en avales, con lo que se han movilizado 82,9 millones de euros en préstamos hipotecarios. La medida supone avalar por parte del Gobierno el porcentaje del crédito hipotecario que no financia habitualmente la banca, alrededor del 20% del valor de la vivienda, de forma que de facto el crédito se conceda por el 100% de ese valor.
El balance lo han presentado los consejeros de Economía y Finanzas, Noël D'Anjou, y la consejera de Bienestar, Juventud y Reto Demográfico, Nerea Melgosa, ambos del PNV, y justo cuando el consejero de Vivienda y Agenda Urbana, Denis Itxaso, está de viaje en Viena para analizar la política de ese país en materia de vivienda. En el primer balance de este plan que se realizó en febrero tampoco estuvo presente el consejero socialista, dejando claro es es un plan independiente de los que pone en marcha el área de Vivienda, con medidas más destinadas a fomentar el alquiler que a la compra. “Todos los jóvenes no son iguales y no puede haber una sola política de emancipación”, ha señalado la consejera Melgosa.
La consejera ha destacado que detrás de cada una de estas operaciones “hay personas jóvenes que tenían empleo, capacidad para asumir una hipoteca y un proyecto de vida, pero que encontraban una dificultad casi insalvable en la necesidad de reunir decenas de miles de euros de ahorro previo”. En este sentido, ha recordado que, según estimaciones recientes, una persona que quiera adquirir una vivienda de precio medio en Bizkaia necesita disponer de cerca de 45.800 euros para cubrir el porcentaje que habitualmente no financian las entidades bancarias. Esta es la cantidad que avala GazteAval, de forma que los jóvenes menores de 40 años puedan acceder a una financiación de hasta el 100% del valor de referencia de la vivienda. Eso sí, siempre que acrediten solvencia económica para hacer frente a la hipoteca.
Ha destacado la evolución y la buena acogida que ha tenido el plan, ya que “si en febrero se habían formalizado 61 operaciones por valor de 10,6 millones de euros, siete meses después esa cifra se ha multiplicado prácticamente por ocho, tanto en número de operaciones como en volumen de financiación movilizada”, ha señalado.
“No financiamos directamente la compra de vivienda, sino que ayudamos a superar el obstáculo concreto que encuentran muchas personas jóvenes cuando disponen de capacidad de pago, pero no han podido acumular el ahorro necesario para acceder a una hipoteca”, ha señalado Noël d'Anjou, que ha insistido en que el programa “mantiene los criterios habituales de solvencia y análisis de riesgo de las entidades financieras”. D'Anjou ha agradecido expresamente la colaboración de las entidades financieras adheridas al programa, cuya participación ha sido clave para su desarrollo. Se trata de Bankoa Abanca, CaixaBank, ING, Kutxabank y Laboral Kutxa, entidades que han contribuido a poner en marcha un instrumento de colaboración público-privada orientado a responder a una necesidad social creciente.
El consejero ha recordado que cuando se puso en marcha este programa partían de “una realidad muy concreta, la de que muchas personas jóvenes tenían capacidad para pagar las cuotas hipotecarias, pero encontraban una barrera difícil de superar, la necesidad de disponer previamente de ahorro suficiente para cubrir la entrada de una vivienda”. Ha puesto como ejemplo el de una joven de 30 años de edad con empleo estable y unos ingresos de 35.000 euros brutos al año con los que puede asumir “razonablemente” su cuota hipotecaria. Para comprar su primera vivienda por 220.000 euros, ha explicado, “la entidad financiera podría concederle hasta el 80% del valor de la vivienda, es decir, 176.000 euros y tendría que aportar los 44.000 euros restantes con sus ahorros”.
“Y ahí es donde está el problema. Tiene ingresos, tiene solvencia para pagar la hipoteca, pero todavía no ha podido ahorrar esa cantidad y con GazteAval, el Gobierno vasco puede avalar ese tramo de 44.000 euros que supera el 80% del valor de la vivienda”, ha indicado, para insistir en que, de este modo, “el aval público permite movilizar un préstamo hipotecario de hasta 220.000 euros y hace posible una operación que sin ese respaldo probablemente tendría que esperar”.

0