


Jóvenes que han conseguido algo casi imposible para su generación: comprarse una casa
Comprarse una vivienda en España se ha convertido en un objetivo cada vez más difícil de alcanzar, y entre los jóvenes esa problemática se agudiza especialmente. Según datos del Banco de España, en 2002 dos de cada tres personas menores de 35 años eran propietarias de su vivienda; dos décadas después, en 2024, esa proporción se había hundido hasta el 36%, prácticamente la mitad.
Son datos nacionales, ya que Castilla-La Mancha no cuenta con estadísticas propias de propiedad juvenil desagregadas. El indicador más cercano disponible para la región es la tasa de emancipación: solo 1 de cada 9 jóvenes de Castilla-La Mancha vive fuera del hogar familiar, según el informe Futuro eclipsado, presentado este verano por CCOO CLM. La cifra es inferior a la media nacional, que el Consejo de la Juventud de España sitúa entre el 14,5% y el 15,2% según el semestre.
A esa dificultad para emanciparse contribuye en buena medida el precio de la vivienda: ninguna de las cinco provincias de Castilla-La Mancha, ni sus capitales, ha recuperado todavía el precio máximo que alcanzó durante la burbuja inmobiliaria (2007-2010), pero todas están subiendo con fuerza en los últimos años.
Según datos de Idealista, el precio medio por metro cuadrado más alto de las capitales de provincia castellanomanchegas está en Guadalajara (2.144 €/m2), seguida de Toledo (2.078 €/m2) y Albacete (1.898 €/m2). En cuarta posición queda Ciudad Real (1.733€/m2), capital en la que, no obstante, ha sido donde más ha subido el precio del metro cuadrado de un año para otro: un alza del 21,8%. Por su parte, en la ciudad de Cuenca es donde se encuentran tanto el metro cuadrado más barato (1.648 euros) como el incremento más reducido (del 2,4%).
Sin embargo, a pesar de todo lo indicado anteriormente, hay jóvenes que sí, que lo consiguen. Hemos hablado con cuatro treintañeros de Castilla-La Mancha que, contra la tendencia general, sí han conseguido comprarse su primera vivienda. Nos cuentan cómo han logrado acceder a un bien cada vez más difícil y cuál es su visión del mercado inmobiliario después de su experiencia.
En casa de sus padres para ahorrar
Cristina fue la primera de nuestras protagonistas en tener las llaves de su vivienda en la mano. También la más joven (ahora tiene 29 años). Fue el año pasado cuando ella y su pareja (24) se hipotecaron por un piso de segunda mano en la localidad toledana de Mora, el municipio donde ambos llevan residiendo toda su vida.
Esta responsable de prevención de riesgos laborales empezó a trabajar hace 5 años mientras que su pareja es transportista actualmente y tiene empleo desde los 16.
Nunca habían vivido juntos hasta que se compraron su casa. “El hecho de vivir con mis padres me ha permitido ahorrar. Si no, es imposible ir haciendo ese colchoncito”, cuenta, y eso a pesar de que no tuvieron que aportar la entrada para acceder a la hipoteca, ya que se beneficiaron del aval ICO del Gobierno de España que permite que el préstamo concedido por la entidad bancaria sea del 100%. Cuenta que, para conseguir ese aval, se tuvo que poner “muy pesada y muy insistente”, porque las entidades bancarias la ponían trabas para acceder a esta ayuda pública.
Una vez superado el escollo de la entrada, la pareja pudo destinar el dinero ahorrado al pago otros gastos, como los impuestos y una reforma.
Aparte del aval del ICO, Cristina y su pareja se beneficiaron de la deducción para jóvenes en el Impuesto de Transmisiones Patrimoniales (ITP), que actualmente el Gobierno de Castilla-La Mancha ha fijado en un 3% para menores de 36 años.
Entre que te incorporas tarde al mercado laboral, que los salarios no son acordes a los costes de la vida y que no hay vivienda —y la poca que hay, carísima—, es muy difícil afrontar la compra
Para Cristina, la principal dificultad para que un joven acceda a una vivienda es la desinformación: “Hay muchas ayudas, pero no las conocemos, o tienes que estar peleándote con todo el mundo para que te las apliquen”. A eso se suma el precio de la vivienda, “imposible de asumir”: “En nuestro caso sí es cierto que llevábamos tiempo trabajando, teníamos un colchoncito que nos daba mayor seguridad, pero hoy en día, entre que te incorporas tarde al mercado laboral, que los salarios no son acordes a los costes de la vida y que no hay vivienda —y la poca que hay, carísima—, es muy difícil afrontar la compra”.
Cristina concluye hablando de la “suerte” que ha tenido por poder comprarse una casa el año pasado, porque “de un año a otro, la cosa ha cambiado a mal muchísimo”.
La dificultad de conseguir una hipoteca
También en un pueblo de Toledo, pero en esta ocasión más cercano a la ciudad, se han comprado Elena (31 años, Project Manager en una agencia de comunicación) y Álvaro (31 años, enfermero).
Ellos firmaron el año pasado la compra de un chalet pareado en Burguillos. Es de obra nueva porque no querían meterse en reformas, y esperan que se lo entreguen el año que viene.
Como además tienen perro, la opción de tener patio se convirtió en una necesidad, por lo que tuvieron que irse a la periferia de Toledo para encontrar algo con esas características que fuera más asequible.
Comenzaron su proceso de compra hace tres años. “Estuvimos mirando pisos y promociones nuevas como la nuestra. Pero no teníamos todavía los ahorros suficientes. Además, nos daba un poco de pánico lanzarnos a comprar una casa. Entonces lo paramos como un año y pico, y luego ya nos pusimos otra vez a buscar en serio. Y como ya habíamos estado mirando previamente qué cosas queríamos y qué cosas no, fuimos directamente a una constructora con la que ya habíamos contactado con ellos hace tres años”, explica Elena.
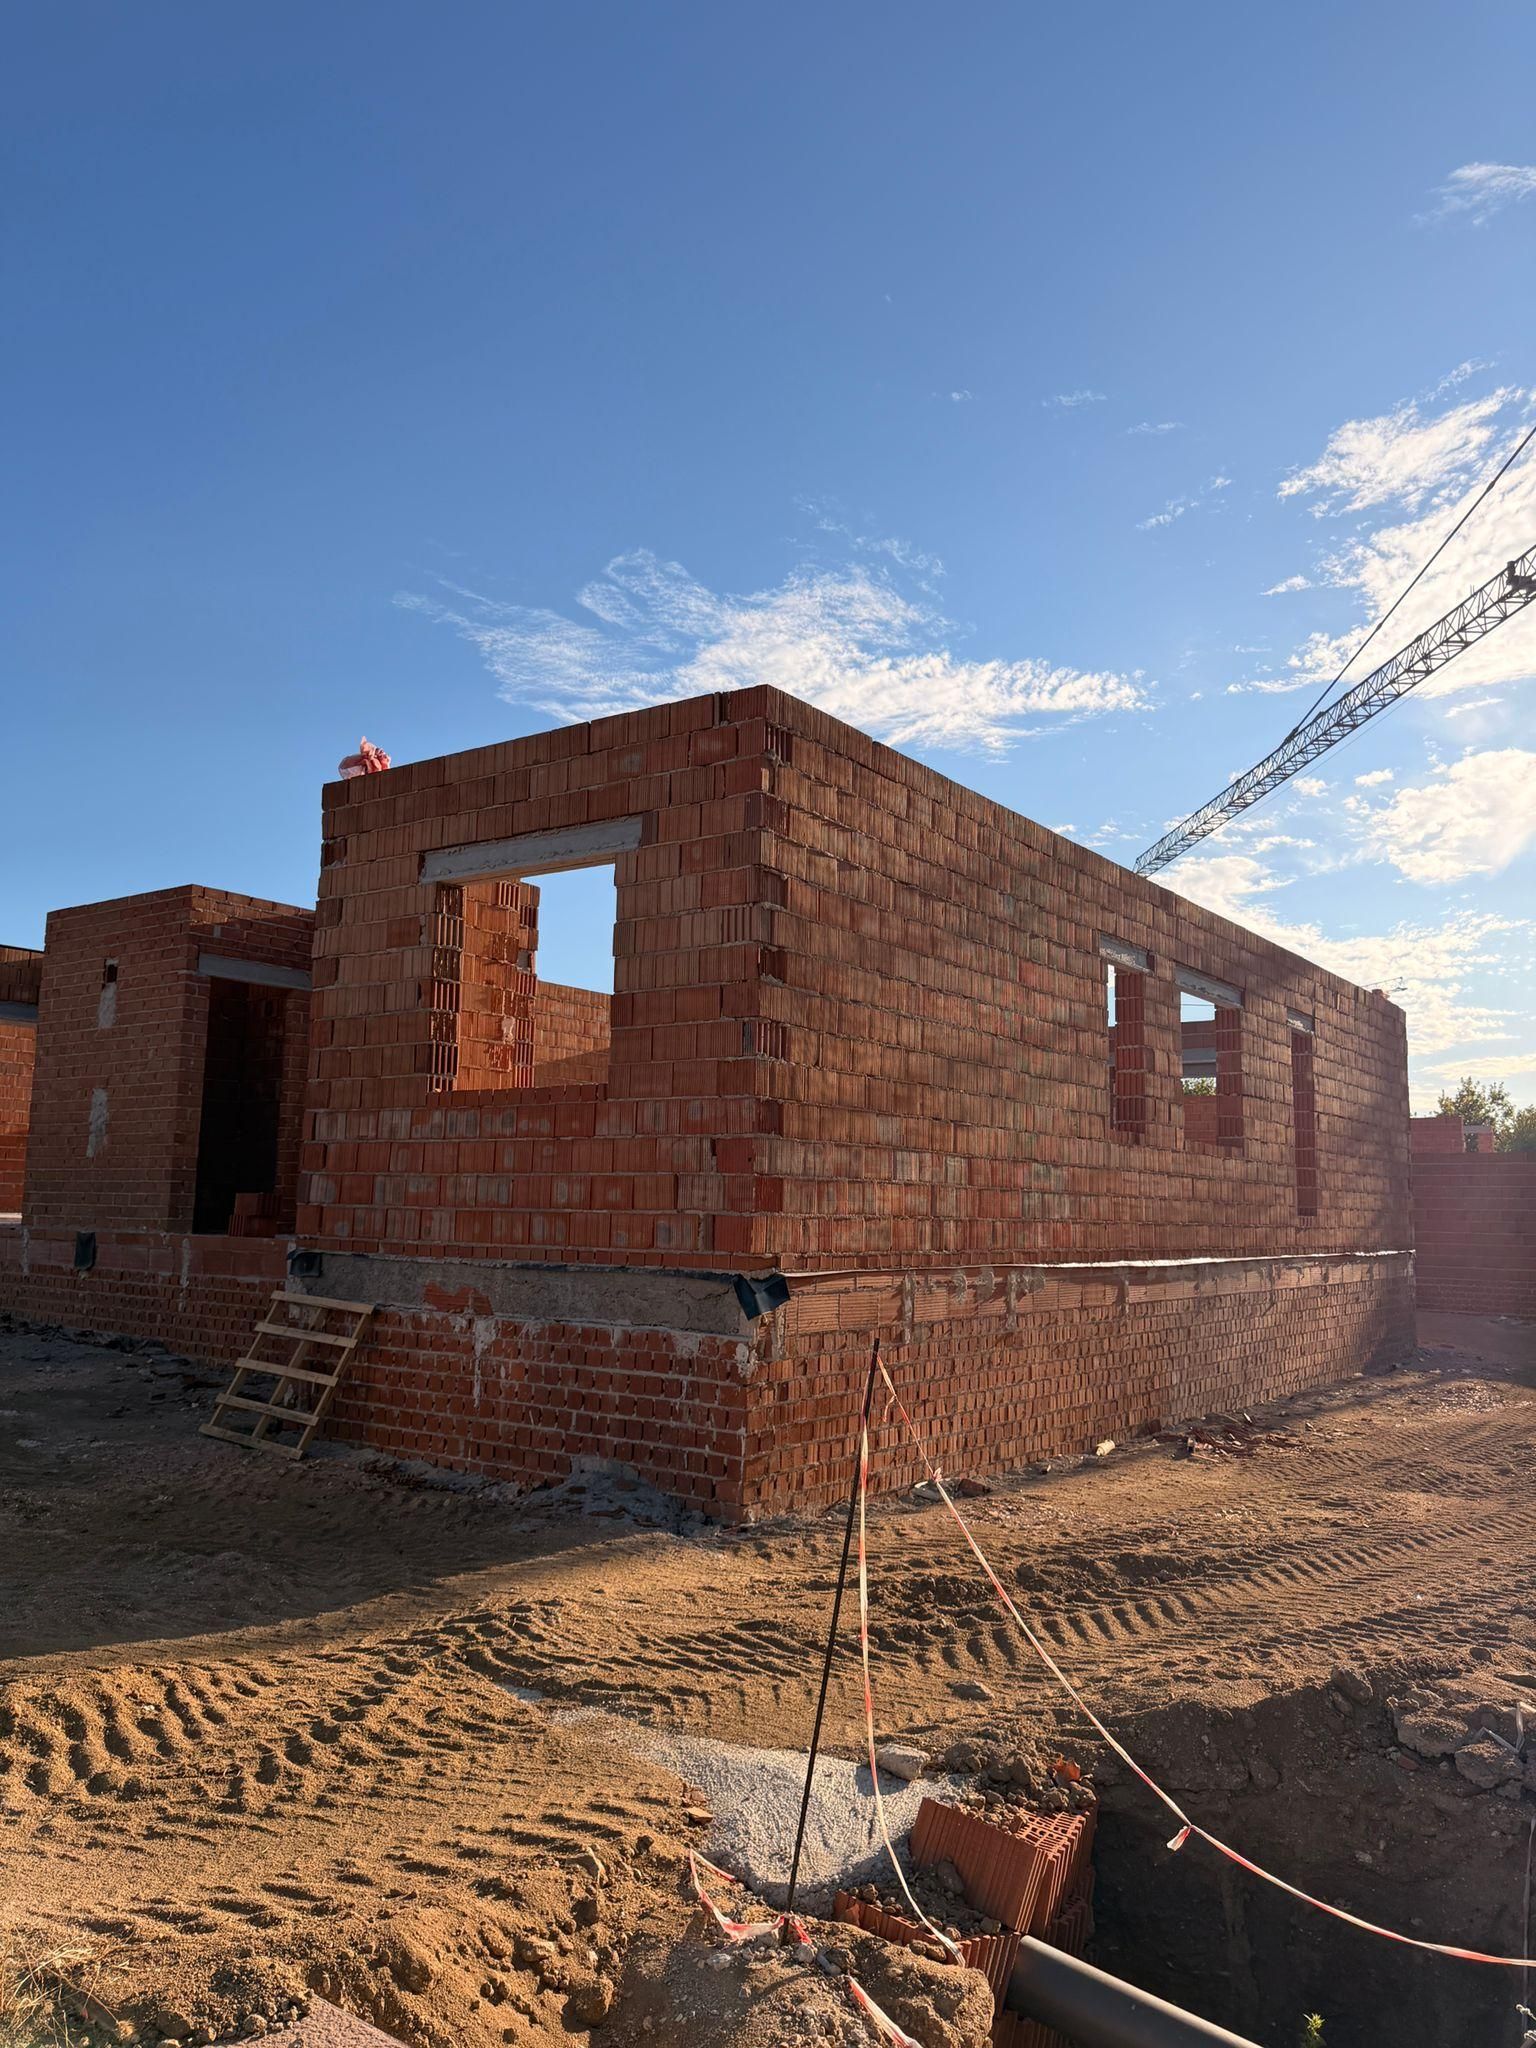
Consideran que su situación previa a la hora de afrontar la compra de una vivienda “era bastante buena”, ya que Elena trabaja desde los 19 años en trabajos esporádicos y desde los 25 de forma estable. Por su parte, Álvaro, según acabó la carrera, ya tenía trabajo “en cualquier lado”, e incluso doblando en varios servicios.
Vivieron durante cinco años de alquiler, pero, en el momento en el que firmaron la compra de su casa, se mudaron a la vivienda que un familiar tenía vacía para poder seguir ahorrando. “Al ser obra nueva, cuando nos la entreguen tenemos que hacer la cocina, poner todos los muebles, arreglar la zona exterior…”, señala Elena.
Tras un proceso de compra largo, pero no especialmente complicado, sí señalan como “más tediosa” la fase de acudir a los bancos para pedir la hipoteca. “Teníamos la sensación de que intentaban estafarnos o, al menos, que no se implicaban para ofrecernos un interés lo más bajo posible”, recuerda ella. No fue hasta que un amigo les puso en contacto con la directora de una sucursal que sí que estuvo “muy pendiente de nosotros, explicándonos las cosas y estudiando las mejores opciones”.
El proceso lo estoy viviendo con ilusión, pero también me está pareciendo muy tedioso, con mucho papeleo, mucha burocracia, muchos plazos que se acaban alargando y mucha desconfianza, porque no sabes si realmente te están ofreciendo la mejor opción o si, por el contrario, te están intentando estafar
“El proceso lo estoy viviendo con ilusión, pero también me está pareciendo muy tedioso, con mucho papeleo, mucha burocracia, muchos plazos que se acaban alargando y mucha desconfianza, porque no sabes si realmente te están ofreciendo la mejor opción o si, por el contrario, te están intentando estafar”, resume Elena.
“Creo que hoy en día es muy difícil comprarse una casa siendo joven. En nuestro caso somos dos personas con trabajos estables, pero si eres una sola persona, o tienes ayuda de tus padres o, sinceramente, me parece casi imposible. Además, el proceso me parece muy excluyente, ya que hoy en día es muy complicado encontrar un trabajo bien remunerado que te permita ahorrar lo suficiente como para dar la entrada de una vivienda. Y, cuando por fin consigues reunir ese dinero, los precios están marcados por el poder adquisitivo de personas de mayor edad, que llevan más de 20 años trabajando y que pueden permitirse comprar viviendas a precios más elevados o incluso adquirirlas como inversión. Al final, todo esto deja a muchos jóvenes sin oportunidades reales de acceder a su primera vivienda”, reflexiona Elena.
De Toledo a Madrid
A pesar de ser toledana, tanto Irene (30 años) como su pareja, Germán (31), trabajan en Madrid, por lo que cuando hace medio año iniciaron el proceso de búsqueda de una vivienda en propiedad, ambos tenían claro que querían residir en dicha ciudad, a pesar de los precios.
Ella es bióloga y trabaja como profesora en un instituto de Madrid, con plaza en propiedad, mientras que él es ingeniero y se dedica a la logística aeroportuaria. Como vivienda han optado por un piso de segunda mano en el barrio de Usera, en el sur de la ciudad.
“En nuestro caso la obra nueva nunca la planteamos como opción, porque lo que estaba en construcción en Madrid en la zona en la que nosotros queríamos comprar estaban totalmente fuera de nuestro presupuesto: 600.000, 700.000, 800.000 euros”.
También tenían claro que tenía que ser un piso exterior, con ascensor y no demasiado pequeño, por lo que, por presupuesto, tuvieron que renunciar a “su ideal” de que estuviera ubicado dentro de la M30 y así llegaron hasta Usera, en un proceso de compra que duró dos meses desde que tomaron la decisión hasta que firmaron las escrituras.
Del proceso de compra, Irene destaca que, con los vendedores “todo fue muy buen”. No obstante, critica la comisión que les cobró la inmobiliaria, de un 4%. “Una burrada”, critica.
Con los bancos reconoce que al principio las condiciones que les ofrecían eran “muy malas”, con intereses cercanos al 3%. No obstante, a base de pedir ofertas en otros bancos y, sobre todo, el hecho de que ella es funcionaria, mejoraron las condiciones. “Nos dejaron bastante claro que era porque yo era funcionaria. A pesar de ser una pareja con ingresos medio-altos, lo que fue muy determinante era que yo tenía una plaza como funcionaria”.
Gracias a ser funcionaria, el banco les ofreció acceder a la hipoteca aportando una entrada del 10%, por debajo del estándar, que suele ser el 20%. A pesar de ello, el 10% de un piso en el barrio de Usera es una cantidad bastante elevada incluso a pesar de contar con una situación económica por encima de la media. Por eso, esta pareja ha estado dos años viviendo en una casa familiar, ahorrándose durante ese tiempo un alquiler que sí habían tenido que afrontar los años anteriores para vivir juntos. Aun así, para reunir ese 10% de dinero necesario para la entrada, ambos fueron ayudados económicamente por sus respectivos padres.
“Para mí el proceso no ha sido tan traumático como sí nos comentan algunos de nuestros amigos. Nosotros teníamos claro qué queríamos, qué no, y cuál era el máximo que nos podíamos permitir”, resume Irene. Ella aconseja ser “muy realista” durante todo el proceso de búsqueda y a que, una vez que se encuentra algo que “realmente encaje”, no se deje ir.
“¿Qué cambiaría, bajo mi experiencia, para hacer más fácil el proceso de comprarse una casa? Creo que ahora mismo es muy raro que alguien se pueda comprar una vivienda solo, lo veo muy complicado, al menos dentro de la Comunidad de Madrid. Y en pareja, sin ayudas económicas, no conozco ningún caso. En mi círculo, de los que se han hipotecado en Madrid, ninguno lo ha hecho sin ayuda de sus padres. Y estamos hablando de gente con estudios superiores, perfiles cualificados, lo que generalmente diríamos que es un buen trabajo y una buena posición económica. Y no tienen acceso sin ayuda”, denuncia Irene.
Con el mercado de la vivienda actual, ya no de compra, sino de alquiler, es complicado reunir esa entrada, porque la capacidad de ahorro, que es la antesala de la compra de una vivienda, está muy mermada
“Con el mercado de la vivienda actual, ya no de compra, sino de alquiler, es complicado reunir esa entrada, porque la capacidad de ahorro, que es la antesala de la compra de una vivienda, está muy mermada”, concluye.
Propietario en solitario
Si bien hasta ahora todas las jóvenes propietarias que han aparecido en este reportaje han afrontado la compra en pareja, también los hay que acceden a su casa de forma individual. Gonzalo es ejemplo de ello.
Este profesor toledano de 31 años (actualmente funcionario, pero aún era interino en el momento de la compra) adquirió un adosado de obra nueva (todavía en construcción) en Argés, una localidad ubicada a unos kilómetros al sur de Toledo. Su caso es similar al de Elena: a pesar de residir toda su vida en la capital castellanomanchega, tenía claro que quería una casa de obra nueva y, debido a los precios, eso era imposible de conseguir en la ciudad.
Llevaba un año compartiendo piso con un amigo. Y en ese momento me di cuenta de que no podía tener ahorros que me permitieran, en un plazo de tiempo corto o medio, poder meterme en una hipoteca. De manera que volví a casa de mis padres para poder ahorrar
“Cuando tomé la decisión de comprarme una casa, llevaba un año compartiendo piso con un amigo. Y en ese momento me di cuenta de que no podía tener ahorros que me permitieran, en un plazo de tiempo corto o medio, poder meterme en una hipoteca. De manera que volví a casa de mis padres para poder ahorrar. Y en cuestión de un año me pude meter ya a la hipoteca, a pagar una entrada”.
Por tanto, él asegura que lo que me ha permitido acceder a una vivienda, poder poner la entrada, “ha sido volver a casa de mis padres”, los cuales también cuenta que le han ayudado económicamente con un aporte para la entrada.
Gonzalo reconoce que gracias a no tener pareja, pudo dejar el alquiler en el que estaba para volver a casa de sus padres y ahorrar para la entrada. “Pero otras personas que sí que viven en pareja y quieren vivir juntos en un piso, tienen complicado poder ahorrar para hacer un colchón de cara a meterse en una entrada”.
Del proceso de compra, destaca que, a pesar de lo complicado que resulta acceder hoy en día a una vivienda, él se quedó sin la primera opción que había mirado por pensarlo durante una semana. Un proceso que considera que es “excluyente”, y no solo para jóvenes.
“Cada vez gente de mayor edad, incluso 40 años, continúan viviendo en casa de sus padres porque no tienen la posibilidad de ahorrar lo suficiente. Al final los sueldos son más bajos, la vida más cara, y a no ser que estés en casa de tus padres sin pagar muchas de las cosas de los gastos diarios, es imposible tirar un colchón para meterte en una entrada. La pescadilla que se muerde a la cola, ¿no?”.

0