

La prima de riesgo ya no es lo que era
Una de las variables financieras que se hizo más famosa en la larga crisis iniciada en 2008 fue la llamada “prima de riesgo” española. Dicha variable se define como la diferencia entre el tipo de interés del bono español a 10 años y el del bono alemán a ese mismo plazo. Estando ambos países en el euro, con el mismo tipo de cambio, la misma política monetaria, los mismos tipos a corto, las mismas expectativas de inflación a largo plazo (el 2% fijado por el Banco Central Europeo, BCE) el diferente tipo de interés del bono a largo plazo se explicaría por la solvencia relativa de la deuda española frente a la alemana, e incluso reflejaría el riesgo a un posible impago, como casi ocurrió con el bono griego en 2010. El aumento de la prima de riesgo significa que empeora la confianza en nuestra política fiscal y nuestra solvencia, y viceversa cuando se reduce.
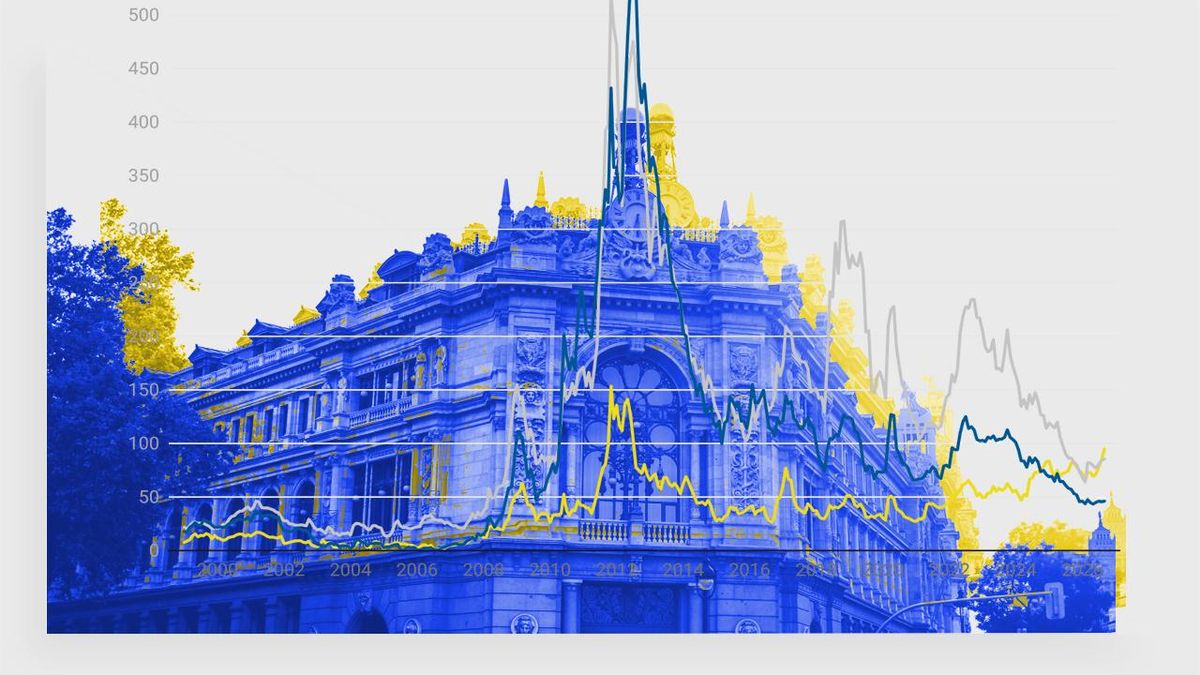
El hecho de que en la actualidad no se hable de la prima de riesgo es una buena señal, porque esta variable sólo interesaba a nivel mediático y político cuando se disparó durante la crisis. Los mercados, sin embargo, la observan a diario, y se toma buena nota de su evolución, pues de esos tipos de interés no sólo depende el coste de financiación de los estados, sino indirectamente también el de las empresas y, por tanto, acaban influyendo en las bolsas. En el Gráfico 1 presento los datos de las primas de riesgo de España, Francia e Italia, todas ellas tomando como referencia o benchmark el bono alemán. Tomo datos mensuales desde la creación del euro en enero de 1999.
La evolución temporal de las primas de riesgo está muy marcada por el pico asociado a la crisis de deuda de los países de la eurozona desde 2010 a 2013. Pero en el conjunto de estos 26 años se detectan otras regularidades interesantes, que resumo a continuación.
- Desde el arranque del euro y hasta la caída de Lehman Brothers en septiembre de 2008, la fecha que habitualmente señala el inicio de la crisis financiera mundial, las primas de riesgo de España, Francia e Italia fueron 15, 9 y 28 puntos básicos (pb) respectivamente, con un spread más alto para Italia, el doble que España, coherente con su nivel de deuda pública. Francia y España iban a la par, como su ratio de endeudamiento, oscilando una por encima de la otra, aunque el historial de déficit público español le hacía tener en promedio una prima de riesgo ligeramente superior. Sin embargo, el único spread negativo con Alemania lo tuvo España en agosto de 2005. Francia e Italia nunca lo han tenido.
- A partir de 2008, todas las primas de riesgo se disparan, pero lo hacen mucho más la española e italiana, pese a que la deuda pública española era muy inferior (recuérdese que España tuvo superávit presupuestario con Zapatero en 2005, 2006 y 2007, los únicos de la democracia). Francia tuvo un trato privilegiado por los mercados. No se le incluía en el grupo de los PIGS (Portugal, Italia, Grecia y España) y se consideraba protegido por el BCE y la CE, por ser un país fundador de la UE y clave para su supervivencia.
- En media mensual la máxima prima de riesgo de España se alcanza en junio, julio y agosto de 2012, con más de 520 pb, aunque puntualmente se superaron los 600 en algunos días. Este pico coincide con el rescate del sector financiero, principalmente las cajas de ahorro. En Italia el máximo se alcanza 9 meses antes, en noviembre de 2011, lo que provoca la dimisión de Berlusconi y la entrada de un gobierno “técnico” presidido por el ex comisario europeo Mario Monti, lo que se consideró como una “intervención blanda”. Francia también alcanza el máximo en las mismas fechas que Italia, pero con un pico muy inferior, con 154 pb de máximo mensual
- Francia recupera una cierta “normalidad” pronto, y a finales de 2012 ya presenta una prima de riesgo mensual de unos 60-70 pb. Por el contrario, España e Italia tardan años en recuperar la estabilidad, cuando el BCE implementa la “expansión cuantitativa” o compra de deuda pública en el mercado secundario (en el mercado primario lo prohíben los estatutos de la autoridad monetaria). En esa nueva “normalidad”, las primas de riesgo de Italia y España en 2014-2015 se sitúan en torno a los 130-140 pb, oscilando una de ellas alrededor de la otra. Francia en ese período disfruta de un diferencial promedio de 40 pb.
Evolución reciente
Desde 2016 y, especialmente desde la pandemia, el panorama ha cambiado radicalmente, tal y como recoge el Gráfico 2. La prima de riesgo española se despega de la italiana de forma estructural, y se sitúa en un nivel intermedio entre ésta y la francesa. Pero con una diferencia fundamental: la española presenta una tendencia decreciente, mientras que la italiana y la francesa oscilan alrededor de una media constante.
Con la pandemia y hasta 2022, las tres primas de riesgo vuelven a escalar, pero a niveles que no tienen nada que ver con lo ocurrido durante la crisis de 2008. Sin duda, la política seguida por el BCE, bien diferente a la de la crisis financiera, evitó que se disparasen estos spreads. La de Italia subió hasta los 220 pb, la española hasta los 120 y la francesa hasta los 60. Pero es desde 2022 cuando tiene lugar un nuevo cambio estructural que se mantiene hasta la actualidad. La prima de riesgo francesa presenta una tendencia creciente, frente a la decreciente de España e Italia. En 2024 la prima de riesgo francesa supera a la española por primera vez, aunque lo había hecho puntualmente en algunos meses de 2003-2006, pero nunca a los niveles actuales, de más de 50 pb. Ahora, pese a la crisis de Irán, España es el país con menor prima de riesgo entre los grandes países de la zona euro, mientras que Italia y Francia pugnan por evitar ser el peor. Además, la tendencia más reciente sigue siendo favorable a la española, decreciente o estable, mientras que las primas de riesgo italiana y francesa siguen al alza. Con todo, no hemos vuelto a los niveles previos a la crisis, en el caso español. El promedio de la prima de riesgo española en 2026 ha sido 46 pb, lejos de los 15 pb de antes de 2008, aunque muy por debajo de los niveles promedio actuales de Francia e Italia, 76 y 78 pb, respectivamente.
La mejora del rating soberano
Coherentemente con la evolución de las primas de riesgo, la calificación crediticia de la deuda española ha mejorado significativamente, sobre todo a partir de 2025, tal y como recoge la tabla a continuación, referida a las 3 principales agencias de calificación, Standard & Poor’s, Moody’s y Fitch-IBCA.
Desde 2018, S&P ha mejorado la calificación de nuestra deuda 3 veces, desde BBB+ hasta A+, mientras que Moody’s y Fitch lo han hecho en dos escalones, desde Baa2 a A3 y desde BBB+ a A, respectivamente. Esto ayuda a consolidar los niveles actuales de la prima de riesgo o incluso a reducirlos, como está ocurriendo recientemente, lo cual significa un espaldarazo internacional a la deuda pública española.
Sin duda, una buena noticia para nuestra economía, que destaca frente a la italiana y francesa. Pero no hay que dormirse en los laureles. Queda recorrido a la baja y lo podemos conseguir si aprovechamos la oportunidad de reducir el déficit estructural con nuestro mayor crecimiento económico.

0