

Sorpresa positiva en el PIB del tercer trimestre
El pasado viernes, 30 de octubre, el INE publicó el avance de la Contabilidad Nacional correspondiente al tercer trimestre de 2026. Pese a la relevancia del dato, la noticia pasó desapercibida, eclipsada por la tragedia ferroviaria, un mal dato –aunque esperado–, del IPC ese mismo día y las decisiones de los principales bancos centrales, el Banco Central Europeo (BCE) y la Reserva Federal de EEUU, que mantuvieron sin cambios sus tipos de interés oficiales hasta diciembre.
El dato del PIB del tercer trimestre resultó una sorpresa positiva por varios motivos. El primero es que la Encuesta de Población Activa (EPA) de ese mismo trimestre, publicada unos días antes, había decepcionado, tanto en el crecimiento del empleo como de las horas trabajadas. El empleo total aumentó el 0,3%, dos décimas menos de lo esperado. En segundo lugar, el conocido “Consenso de FUNCAS” (un panel de 20 instituciones de prestigio, entre las que se encuentra el ICAE, Instituto Complutense de Análisis Económico que publica previsiones macroeconómicas) anticipaba en su último panel de previsiones de septiembre, que este trimestre la economía española crecería un 0,5%, lo que implicaría una previsión para el conjunto del año del 2,5%.
Pero el dato adelantado por el INE fue del 0,6%, gracias a un inesperado aumento de la productividad. Aparentemente, se trataba de “una décima menos” que el trimestre anterior (que fue un 0,7%), lo que fue inmediatamente interpretado en muchos medios como “una desaceleración de la economía española”. En realidad, si tomamos dos decimales, se trataba de una caída de apenas dos centésimas. Del 0,66 al 0,64%. Cosas del redondeo. En cualquier caso, una sorpresa positiva frente al 0,5% esperado.
No es la primera vez que la realidad supera con creces las expectativas de los expertos. Tal y como muestra el Gráfico 1, ese mismo panel (FUNCAS) apostaba hace un año y medio que el PIB de 2026 se quedaría en un exiguo 1,9%, por debajo del crecimiento promedio de nuestra economía desde que estamos en el euro (un 2%). Hace un año se había revisado, pero sólo una décima, hasta el 2%. Desde entonces ha habido sucesivas revisiones al alza y en septiembre el consenso se situaba en el 2,5%.
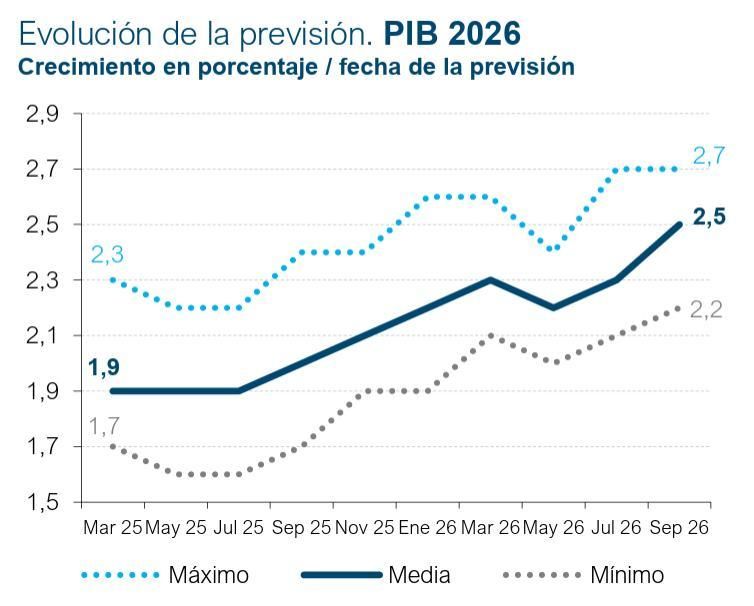
Pero lo cierto es que, con este conocido 0,6% del tercer trimestre, será difícil que el PIB del conjunto del año crezca por debajo de 2,6%, salvo cataclismo en el cuarto trimestre, que ya está en marcha. De hecho, el último índice PMI para el sector manufacturero, el de octubre, no habla precisamente de una desaceleración, sino más bien lo contrario. En cualquier caso, el dato del tercer trimestre probablemente obligará al panel de FUNCAS a volver a revisar su previsión para el conjunto del año en su cita del próximo enero. Una vez más, y será la tercera consecutiva, el pronóstico del gobierno ha sido superior al de los analistas privados y, algo que no es habitual en otros países, ha sido más acertado.
Y es que, como recoge el Gráfico 2, con datos del crecimiento del PIB real tanto trimestral como anual, la desaceleración de la economía española iniciada en 2025 parece que se ha frenado en 2026, al menos en los 3 primeros trimestres.
Crecimiento del PIB real
Evolución del crecimiento anual y trimestral del PIB desde el tercer trimestre de 2024 hasta el tercer trimestre de 2026
Fuente: INE
Y ello también obligará a revisar la previsión de consenso para 2027, que ahora mismo se sitúa en el 2,0%, y acercarla al entorno del 2,2% que prevé el gobierno. Para ello habrá que esperar al PIB del 4 trimestre, para comprobar si recoge el impacto de la nueva crisis energética en marcha.
La segunda buena noticia asociada al dato del viernes pasado ha sido la evolución de la productividad, tal y como recoge la siguiente tabla.
Si descomponemos el crecimiento del PIB en la suma del crecimiento del empleo y de la productividad, vemos que en el tercer trimestre la productividad ha mejorado, tanto si la medimos en términos de trabajador a tiempo completo como si la medimos por hora trabajada. Ha pasado de crecer un 0,29% anual a un 1,08% en el tercer trimestre, casi 4 veces más, cuando se mide por trabajador. Y cuando se mide por horas, ha pasado de un crecimiento negativo a uno positivo. En ambos casos, el PIB ha crecido más de lo que lo ha hecho el empleo, tanto si lo medimos en número de trabajadores a tiempo completo como si lo medimos en número de horas trabajadas. El crecimiento de la productividad es una de las asignaturas pendientes de nuestro modelo económico, y que su crecimiento mejore es, sin duda, una buena noticia.
En lo que se refiere a la composición del crecimiento del PIB en sus diferentes componentes de la demanda, ha habido buenas y malas noticias. Lo mejor ha sido la evolución de las exportaciones de bienes y servicios, pese a que el entorno internacional y, en particular, el europeo, es bastante complicado. Con un crecimiento trimestral del 1,3%, incluso superior al del trimestre anterior, y un 3,6% anual, frente al 1,6% del segundo trimestre, han conseguido más que compensar el impacto negativo de la energía en nuestro saldo exterior, que sigue teniendo una contribución positiva. Por el lado negativo, destaca la pobre evolución de la inversión. La formación bruta de capital apenas creció un 0,1% trimestral y un 2,1% anual, cayendo más de dos puntos con respecto al dato anual del anterior trimestre. En tasas anuales, la inversión en construcción se desaceleró un punto, lo cual sorprende dada la fuerte demanda de vivienda existente, y también lo hizo la de maquinaria, bienes de equipo y sistemas de armamento, pese al impulso en el gasto en defensa.
El gasto en bienes de consumo de los hogares también sufrió una pequeña desaceleración, mientras que el de las Administraciones Públicas mantuvo su crecimiento, aunque sigue siendo inferior al del sector privado. Por el lado de la oferta, todas las ramas de actividad presentaron crecimientos trimestrales positivos, salvo la construcción. Finalmente, en lo que se refiere a las rentas, la participación de los salarios en el PIB volvió a aumentar, al crecer un 6,3% frente al crecimiento del 5,9% del PIB nominal.
En conclusión, un crecimiento del PIB mejor de lo esperado, con una buena composición y una favorable evolución de la productividad y de las rentas salariales. No se vislumbran señales de una fuerte desaceleración de la economía española, aunque sí una cierta ralentización, sobre todo en lo que se refiere al empleo. En cualquier caso, el entorno internacional y, en particular, la evolución de los precios de la energía y sus impactos sobre la inflación y los tipos de interés, son factores de riesgo a vigilar.

0