
El problema de las pensiones no es cuánto cuestan
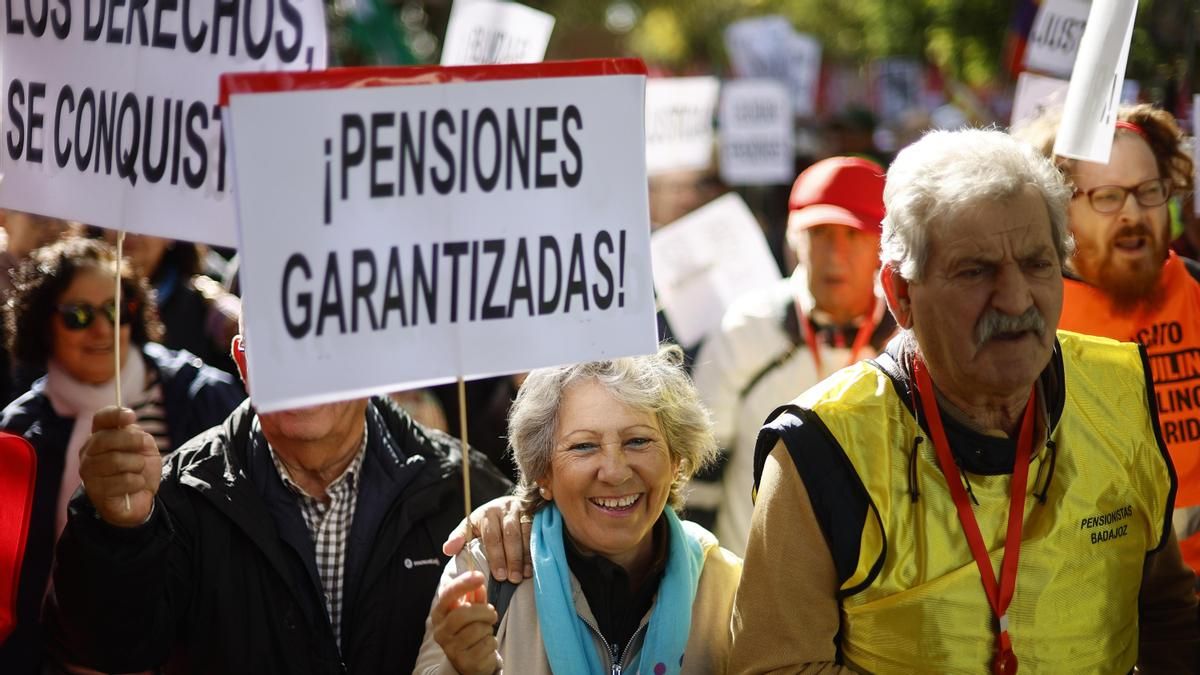
El debate sobre la sostenibilidad de las pensiones emerge de manera recurrente cada poco tiempo, impulsado en general por ciertos portavoces políticos que comparten la necesidad de realizar cambios sustantivos en el sistema público de pensiones. Por ejemplo, durante este mismo mes la portavoz del Partido Popular, Ester Muñoz, afirmó que el sistema “colapsará” y que “va a petar”, mientras que el dirigente de Vox, José María Figaredo, describió el sistema como “quebrado” y exigió una “reforma drástica”. Junto a estas declaraciones florecen siempre un gran número de voces, procedentes por lo general del mundo académico y empresarial, que aportan cifras y proyecciones que apoyan tales lúgubres predicciones.
Siendo el sistema de pensiones una institución ciertamente compleja, no es tampoco extraño que el ciudadano medio se encuentre perdido en medio de este debate. Sin embargo, el asunto es bastante menos rocoso de lo que parece. Para empezar, porque la pregunta sobre la sostenibilidad de las pensiones está mal planteada, en tanto que el respaldo que le concede el Estado es garantía más que suficiente para acreditar que el sistema nunca estará realmente en riesgo. De hecho, el debate real no es sobre la sostenibilidad del servicio público en sí, sino sobre su forma de financiación. Y esto es, ante todo, una cuestión distributiva y, consecuentemente, también política y no técnica.
El sentido de proteger a los que no trabajan
El asunto central es, por lo tanto, previo y normativo (sobre cómo debe ser una sociedad). Empecemos por lo básico: una pensión es el derecho a recibir parte de la riqueza producida al cabo de un año. No importa cómo se justifique tal derecho, pues lo relevante es que se trata de una renta que adquieren personas sin capacidad para trabajar, o que ya han terminado su vida laboral, y que tiene que salir de la riqueza producida por el resto de la población. Es, insisto, una decisión distributiva. En realidad, así ha sido siempre, y tanto la arqueología como la antropología han documentado de manera abundante cómo muchas sociedades preindustriales daban de comer, vestían y cuidaban a las personas que no podían trabajar. No obstante, también existieron muchas sociedades preindustriales en las que abandonar a los ancianos a su suerte —e incluso matarlos— fue un recurso habitual, especialmente en tiempos de escasez, y que se derivaba de considerar a las personas mayores como una carga. Por eso es importante subrayar que estamos ante una consideración ideológica o, mejor dicho, de economía política.
En España el sistema actual es una mezcla de dos tradiciones emparentadas. Por un lado, tenemos las pensiones no contributivas, que se pagan a todo el mundo con independencia de su aportación pasada a la comunidad, y que beben de la tradición redistributiva del Estado: es la Administración central la que decide cómo y qué cantidades de recursos transferir desde los que trabajan hacia los que no pueden o pudieron hacerlo. Por otro lado, tenemos las pensiones contributivas, cuya cuantía depende principalmente de la participación monetaria que el beneficiario hubiera hecho en el pasado. En este caso, la tradición de la que se bebe es la mutualista, en la que un conjunto de trabajadores comparte los riesgos y se distribuyen los recursos entre ellos; obsérvese que aquí no hay universalidad, y que quien no trabaja o no ha trabajado no forma parte del sistema.
Algunas de las voces críticas con el sistema público español son partidarias de un tercer planteamiento: el sistema de capitalización privado, como es el caso de la propuesta económica de Vox. En realidad, un sistema privado de capitalización puro no debería llamarse, en sentido estricto, un sistema de pensiones, ya que es simplemente un ahorro que el individuo va detrayendo de sus ingresos e invirtiendo en el sistema financiero con la esperanza de que se rentabilice en el tiempo. En este modelo no hay mutualidad ni redistribución alguna, solo un ejercicio de asunción individualista de riesgos, y donde el ahorro se percibe como el seguro al que se apuesta todo. Obviamente, esto no tiene nada que ver con transferir renta desde quienes trabajan hacia quienes no, y asemeja mejor al fenómeno de dejar a los individuos abandonados a su suerte en la peligrosa intemperie, que ya no es la sabana africana sino el mercado.
Distinguir entre estas tres lógicas de redistribución, mutualismo y capitalización individual es importante para entender de qué se discute realmente cuando hablamos de reformas de pensiones. Lo que las diferencia es el modelo de sociedad que se persigue, y en particular en cómo cuidamos a quienes no pueden trabajar. Sin embargo, el debate público sobre las pensiones se presenta normalmente como si fuera únicamente un problema de contabilidad. ¿Por qué?
El coste de oportunidad
Mi hipótesis es la siguiente: muchas veces la insistencia en la insostenibilidad financiera de las pensiones es un subterfugio para cuestionar el corazón del sistema redistributivo y/o mutualista. En el caso de la extrema derecha, esto es al menos bastante claro. Su propuesta consiste en ir sustituyendo las dimensiones de reparto y redistribución por las de capitalización individual bajo régimen privado, es decir, hacer recaer el grueso del riesgo en el individuo aislado. Las políticas de incentivos fiscales a los llamados “planes privados de pensiones” (que, como he mencionado antes, no deberían llamarse así), como las que puso en marcha Aznar, apuntan en la misma dirección, aunque de manera más sutil. Reducir los ingresos del Estado para facilitar que la gente ahorre para su “pensión” es, al fin y al cabo, una política destinada a erosionar los servicios públicos (como derechos) al tiempo que se promueven los servicios privados (como negocio).
Insisto, ¿por qué este subterfugio? Probablemente la razón está en que, dado que en nuestro país hay más de diez millones de pensionistas, en términos puramente electorales es difícil que incluso los partidos más convencidos de la transición al negocio privado se atrevan a reconocerlo abiertamente. Tanto Feijóo como Abascal tuvieron que salir a “corregir” a sus portavoces, asegurando que defendían el sistema público y que nunca serían partidarios de privatizarlo o recortarlo. Por eso el debate no es tan honesto como debería, aunque de vez en cuando asomen algunas trazas de sinceridad. Pero no pudiéndose atacar frontalmente por motivos electorales, la estrategia modula siempre hacia la alarma y el catastrofismo, cuyos efectos también pueden empujar a los ciudadanos —al menos a aquellos con poder adquisitivo suficiente— hacia el sector financiero privado. En este punto los debates sobre la sostenibilidad de las pensiones se vuelven funcionales a la estrategia, aunque no signifique eso que quienes participan la compartan necesariamente.
Pero ¿de verdad tiene sentido preguntarse por la sostenibilidad del sistema de pensiones? En teoría, la dimensión contributiva del sistema se sostiene financieramente de manera autónoma, porque las aportaciones de los trabajadores de hoy deberían ser suficientes para pagar las pensiones de los jubilados de hoy. Como hay muchas variables en juego, esto no tiene por qué pasar en la realidad. Algunas variables empujan al desequilibrio por el lado del gasto creciente (más cantidad de jubilados por cada trabajador, más tiempo de vida de los jubilados, mayores cuantías de sus pensiones, etc.) y otras por el lado de los ingresos decrecientes (menos trabajadores, menos salarios, menos cotizaciones, etc.). Estos potenciales desequilibrios son los que tienen que ser compensados por el Estado a través de transferencias, y el análisis de la evolución de tales variables es parte de una gestión racional del sistema.
No obstante, incluso manifestando un desequilibrio persistente el sistema podría ser totalmente sostenible por la misma razón que lo son las pensiones no contributivas: porque el Estado respalda y financia el sistema llegado el caso. Lo que cambia en tales casos es quién financia el servicio, si son los propios trabajadores a partir de la detracción de sus salarios (las cotizaciones) o si es el Estado a través del sistema fiscal (impuestos). La clave es que la sostenibilidad de las pensiones está asegurada; exactamente como ocurre con el sistema de sanidad y educación pública.
Aceptando este hecho, muchas voces han alertado de que, aun así, esto implica un “coste de oportunidad”. Esta noción con la que trabajamos los economistas refiere a lo que dejamos de tener cuando disponemos de algún uso de un recurso; por ejemplo, si yo estoy escribiendo este artículo también estoy dejando de hacer otras muchas cosas. Al caso, se dice en este contexto, pagar las pensiones directamente por el Estado es posible, pero implica un coste de oportunidad, es decir, supone dejar de financiar otras cosas. Esto tiene sentido, porque si una sociedad decide pagar más pensiones también tiene que discutir de dónde salen los recursos. Pero, ¿por qué el coste de oportunidad se presenta como un problema específico de las pensiones y no como una característica de todo el presupuesto público?
Esta pregunta es interesante porque, sin pretenderlo, nos devuelve al debate original. El del coste de oportunidad es un razonamiento cierto para la situación monetaria actual de los Estados en la Unión Europea, ya que los presupuestos son limitados y hay que elegir entre qué partidas se distribuye el dinero. Pero es que ese planteamiento aplica también a cualquier otra partida pública, desde sanidad y educación hasta el gasto militar y el sostenimiento de la Casa Real. Por eso digo que nos devuelve al debate original, es decir, al debate de economía política sobre la distribución de los recursos existentes: la cuestión realmente relevante es sobre cómo queremos distribuir la riqueza producida colectivamente. Si nos preocupa el coste de las pensiones, también debería preocuparnos el coste de los incentivos fiscales, del gasto militar o de cualquier otra partida presupuestaria. No para negar el debate o proponer una reducción indiscriminada, sino para discutir con honestidad qué financiamos, cómo lo hacemos y a quién beneficia.
Decir que hay un coste de oportunidad en la partida de las pensiones es correcto, pero insistir en ello (destacándolo sobre el resto de las partidas a las que se aplica igualmente) sugiere un deslizamiento implícito hacia cuestionar la propia necesidad de esas pensiones. Se terminaría antes diciendo que se considera que las pensiones son demasiado altas y que hay que bajarlas, pero normalmente hay poca valentía a llegar a esa conclusión en voz alta.
La pregunta que importa
Todo esto nos lleva al debate sobre quién debe asumir ese coste. Como se sabe, la financiación de las pensiones mediante cotizaciones sociales distribuye los recursos principalmente a través del sistema de empleo y de los salarios, mientras que una mayor financiación mediante impuestos progresivos podría reforzar la redistribución desde las rentas más altas y el capital hacia el conjunto de la sociedad. Así, una financiación directa del Estado convierte un asunto de transferencias entre trabajadores en una cuestión de transferencia entre clases sociales (siempre que los ingresos adicionales procedan de un sistema fiscal más progresivo).
En efecto, la prestación pública de un servicio como sanidad y educación tiene un componente de redistribución de clase superior al sistema actual de reparto de las pensiones, precisamente porque se financian a través de un sistema fiscal donde pagan más los que más tienen. Este es, sin pretenderlo, el debate que abre la hipotética propuesta de reforma de las pensiones, y si bien la mayoría de los analistas se preocupa por el hecho de que el Estado tenga que aportar más dinero, lo cierto es que cuando las pensiones se financian con impuestos resultan ser más progresivas.
En suma, a lo largo de la historia de la humanidad se han desarrollado muchas formas que responden de manera distinta a cómo cuidar a quienes no pueden trabajar. La trampa es presentar cualquiera de ellas como una necesidad técnica inevitable, como ocurre habitualmente en el debate español, porque oculta precisamente lo que deberíamos estar discutiendo, es decir, qué derechos queremos garantizar, con qué recursos y a costa de quién.

3